金融交易策略
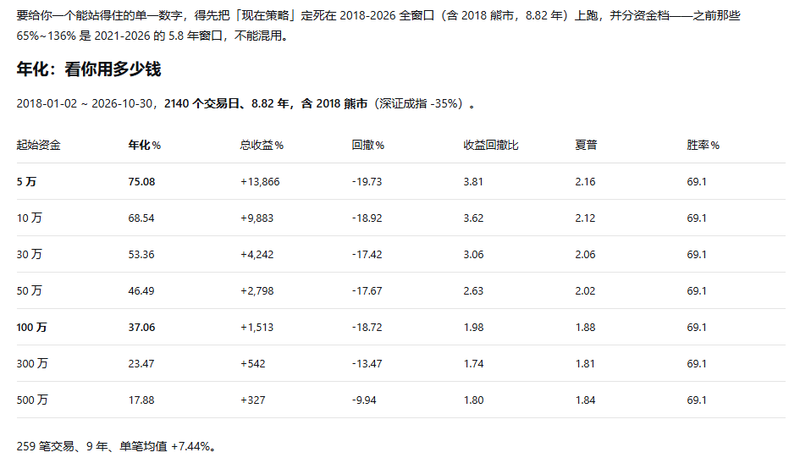
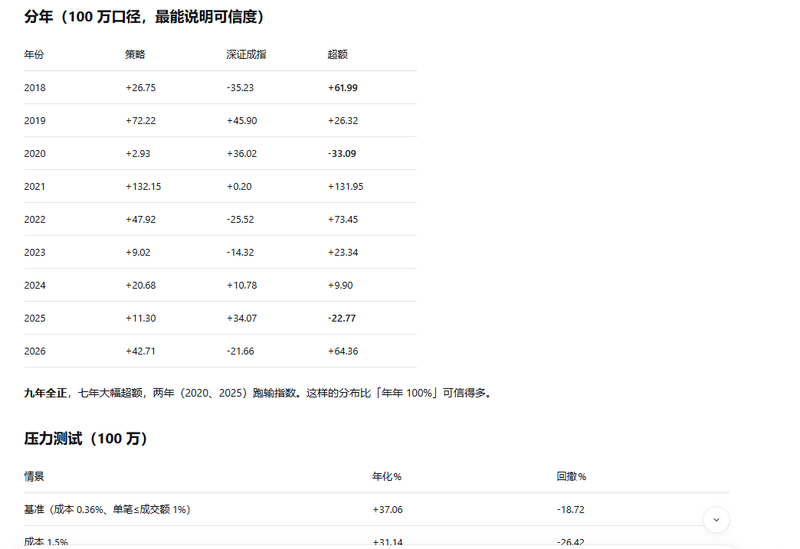
本策略面向 A 股全市场的中小市值股票,核心适用区间是信号日成交额 0.3~2 亿元的标的,属于典型的小资金策略。它最适合的市场环境是下跌市、震荡市与底部反转行情:由于入场条件建立在「日线 MACD 零轴下金叉」之上,本质是在下跌末端捕捉动能转正的那一刻,因此在指数下跌的年份反而更容易出成果——2018 年深证成指下跌 35.23%,策略录得 +26.75%;2022 年指数下跌 25.52%,策略 +47.92%;2023 年指数下跌 14.32%,策略 +9.02%。相对的,它不适合单边强牛市:2020 年指数上涨 36.02% 而策略仅 +2.93%,2025 年指数上涨 34.07% 而策略 +11.30%,这两年均明显跑输。资金容量方面,5 万元规模可实现年化 75.08%,30 万元降至 53.36%,100 万元为 37.06%,500 万元进一步衰减至 17.88%,因此更适合个人投资者或小规模资金的波段操作,不适合大资金配置。
策略的功能是在每个交易日自动识别满足三周期共振的底部反转标的,并按资金约束完成买卖决策。信号层要求三重条件同时成立:日线 MACD 的 DIF 位于零轴下方且当日上穿 DEA(零下金叉,代表下跌末端动能转正)、月线在最近 4 个月内出现过金叉、周线在最近 4 周内出现过金叉——三层时间尺度同步转折,用于过滤掉单纯的噪音反弹。选股层在通过共振的信号中保留成交额 0.3~2 亿元的标的,剔除流动性过差的票。仓位层固定最多同时持有 3 只,单笔委托金额不超过该股信号日成交额的 1%,超限部分留作现金,避免资金规模放大后无法成交。执行层在信号次日(T+1)以开盘价买入,若开盘即涨停(一字板)则跳过,并在第 15 个交易日的收盘价卖出。2018-2026 年共产生 259 笔交易,单笔平均收益 +7.44%,胜率 69.1%,100 万口径年化 37.06%、最大回撤 18.72%、夏普 1.88,九年逐年收益全部为正。
项目以 Python 实现,全部行情、财务与板块数据统一通过 basedata 数据包获取,严格遵守「公用函数不复制」的约定,行情来自 MySQL 的日线表,复权价与原始价双口径并行。工程上解决了几个关键问题:收益计算使用后复权价(hfq)以避免除权跳空造成的假亏损,而涨停判定、整手计算必须使用原始价(raw),两者混用会导致 82% 的信号被误判为「买不到」;撮合引擎按真实交易时序推进——每日开盘执行买入、收盘执行卖出与估值,买入只能使用前一日日终现金,卖出回款不可当日开盘复用。数据侧建立了分层缓存:_signals_2018.pkl 存 2018 年以来的零下金叉与共振标记,_hfq_ohlc_2018.parquet 存复权开收盘价,_raw_bars_2018.pkl 存原始价与涨停价。核心脚本包括 opt_2018_vs455.py(逐日撮合引擎与信号构建)、opt_final_annual.py(分资金档年化与压力测试)、opt_factor_attribution.py(因子归因与随机分布检验)、diag_455_vs_mine.py(与 9db 策略 455 的信号池对齐诊断)。回测结果可按 strategies/transactions/positions/daily_returns/strategy_metrics 五张表的结构写入 9db 策略库,与既有策略共用同一套业绩口径。
声明:本文仅代表作者观点,不代表本站立场。如果侵犯到您的合法权益,请联系我们删除侵权资源!如果遇到资源链接失效,请您通过评论或工单的方式通知管理员。未经允许,不得转载,本站所有资源文章禁止商业使用运营!

下载安装【程序员客栈】APP
实时对接需求、及时收发消息、丰富的开放项目需求、随时随地查看项目状态







评论