1、场景:普通A股个人投资者
2、用户痛点
个人投资者面对三层痛点:
• 选不出:全市场 5000+ 支股票、每天海量公告研报,个人没有能力处理,最后要么跟风、要么放弃;
• 不匹配:就算选出来了,也是别人策略的结果,与自己的风险偏好、投资期限、资金性质无关;
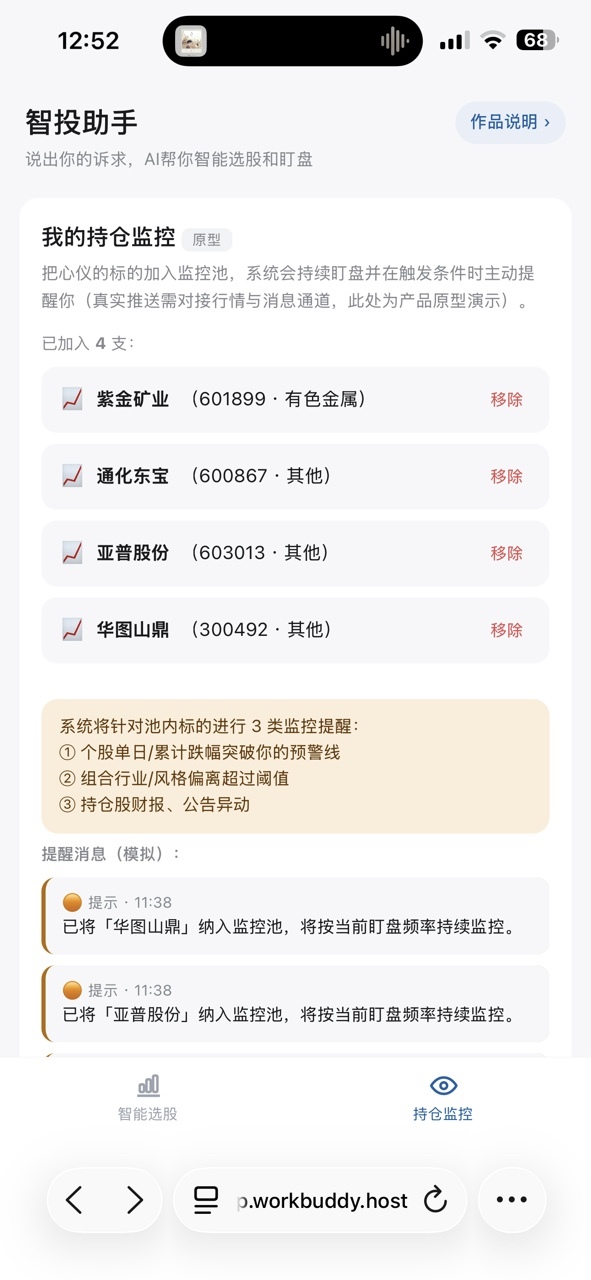
• 盯不住:买入后无人持续跟踪,公告/事件出来时错过应对窗口。
根因:市场信息是非结构化的,用户诉求是自然语言的,持仓跟踪需要持续主动——传统确定性系统处理不了前两类输入,人类做不到第三类,三层必然塌。
3、产品定位
面向投资小白的个性化 0 门槛投资助手
1、设计难点
极度发散、非结构化、高度个性化的用户投资诉求(风险承受/投资风格/行业偏好/流动性/盯盘精力……等方面),如何用一套产品化范式和链路统一支持?
2、功能与亮点:分用户层、模型层、程序层三层设计
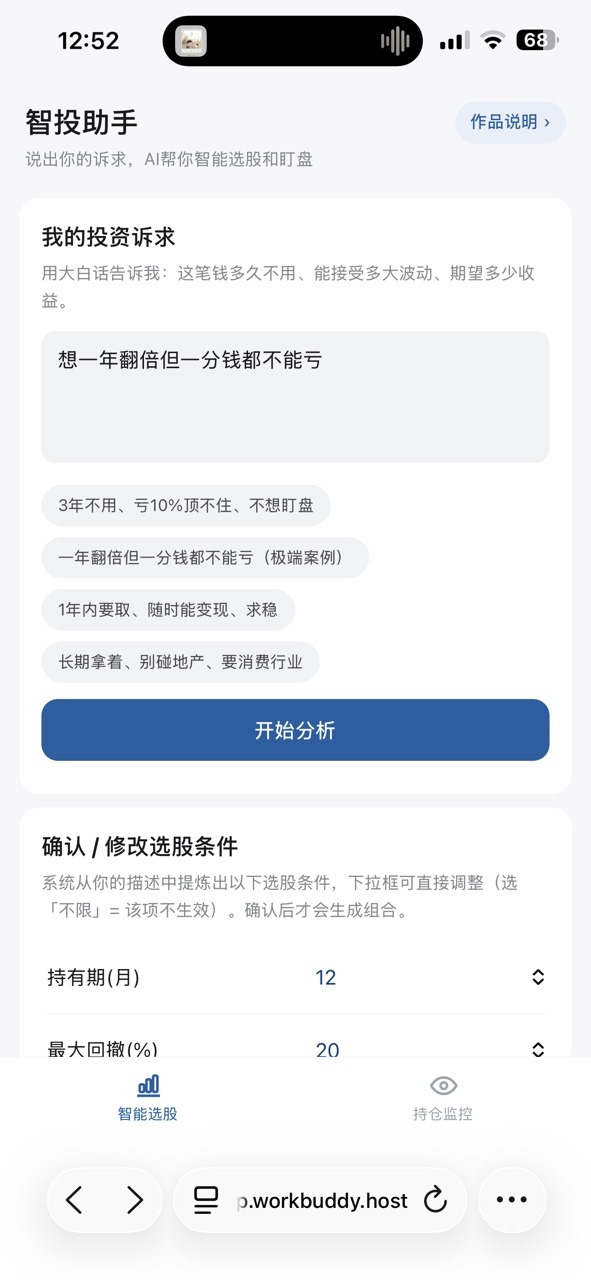
1)用户表达层:用户输入——用户将个性化投诉诉求以自然语言输入 + 人机协同(用户查看并干预解析结果,人始终是最终确认和决策方)
2)LLM 理解层:把发散的自然语言收敛成 8 个结构化约束字段(这是“统一范式”的关键支点,没有这步个性化无从谈起)、把非结构化消息面因子化、把“为什么选这只 / 为什么预警”翻译成人话。
3)确定性工程层(含选股模型子模块):智能选股与盯仓基于 LLM 提取的 8 个参数调整多因子选股模型的权重,并完成因子计算、打分、求解、风控、仓位、回测等需要确定性交付的模块。本层对应 engine.py(7 因子 / hard_filters / adjust_weights / solve)+ market.py(大盘定仓位);求解在本地 optuna 调参,收益证据由聚宽量化回测提供。
**个性化投资助手agent四大功能**
**一、偏好输入与提炼**
用户一句话描述需求,LLM(千问)结构化为8字段约束:持有期、最大回撤、期望收益、单票仓位上限、换手容忍、流动性要求、行业偏好、排除列表。
三条机制不靠LLM自觉:①模糊表述按固化规则落数("1年内要取"→持有期12月+流动性高),无依据字段留空,不瞎猜;②矛盾由确定性安全网硬拦,如"回撤=0"或"高收益+极低回撤"数学不相容时,前端弹红色冲突卡、提交按钮置灰,改好自动恢复;③仅三种情况主动追问——持有期为空(唯一硬约束)、要求自相矛盾、用户反问或自认信息不全,其余缺失有默认值兜底,不打扰。前端渲染可编辑"条件卡",追问时叠琥珀色提示卡;追问是硬闸门,补上或点"按不限处理"才可生成,既不硬塞猜测组合也不把人卡死。
**二、大盘判断定仓位**
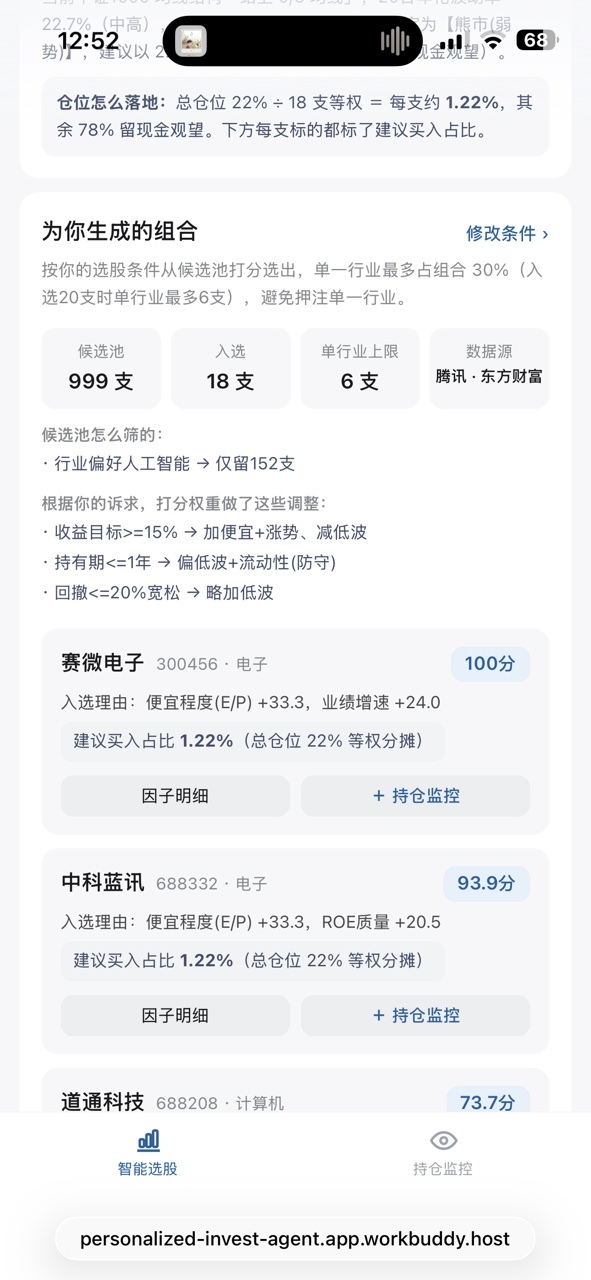
数据源为腾讯免费行情。取中证1000、沪深300日K算均线结构,批量报价算市场宽度。三要素:①均线结构(收盘价vs MA20/60/200及多头排列);②20日年化波动率;③成分股当日上涨占比。综合映射牛/震/熊,对应基线仓位90%/70%/40%,按波动率与宽度微调,clamp至[20%,100%]。仓位按"总仓位÷入选支数"等权落到每只标的(如熊市30%÷20支=每支1.5%,余现金观望),让大盘判断真正参与建仓。行情不可达时中性默认(震荡/60%),绝不返回空组合。LLM只把判定翻译成人话,识别状态不预测涨跌。
**三、个性化选股**
用户约束经"硬通道+软通道"作用于七因子模型。硬通道改候选池:排除列表直接踢除;行业偏好展开为申万行业名筛选,数据缺失时兜底全市场打分;流动性高则只留成交量前半。软通道改因子权重:按收益目标/持有期/换手容忍/流动性/回撤五类约束,对7因子基线权重有方向增减(如回撤≤8%则低波+0.25)。
声明:本文仅代表作者观点,不代表本站立场。如果侵犯到您的合法权益,请联系我们删除侵权资源!如果遇到资源链接失效,请您通过评论或工单的方式通知管理员。未经允许,不得转载,本站所有资源文章禁止商业使用运营!

下载安装【程序员客栈】APP
实时对接需求、及时收发消息、丰富的开放项目需求、随时随地查看项目状态







评论