

项目面向证券量化研究与个人交易辅助场景,解决开盘前后行情分散、人工筛选耗时、策略验证与执行衔接不顺畅等问题。系统将集合竞价、板块、日线及股本等数据汇集到本地,辅助用户完成股票筛选、交易计划生成、风险检查与执行跟踪,适用于竞价策略研究、历史复盘和桌面交易工具定制。


点击空白处退出提示



项目面向证券量化研究与个人交易辅助场景,解决开盘前后行情分散、人工筛选耗时、策略验证与执行衔接不顺畅等问题。系统将集合竞价、板块、日线及股本等数据汇集到本地,辅助用户完成股票筛选、交易计划生成、风险检查与执行跟踪,适用于竞价策略研究、历史复盘和桌面交易工具定制。
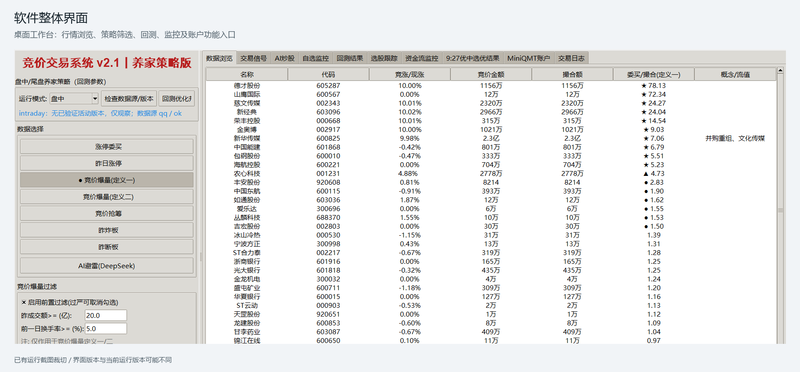
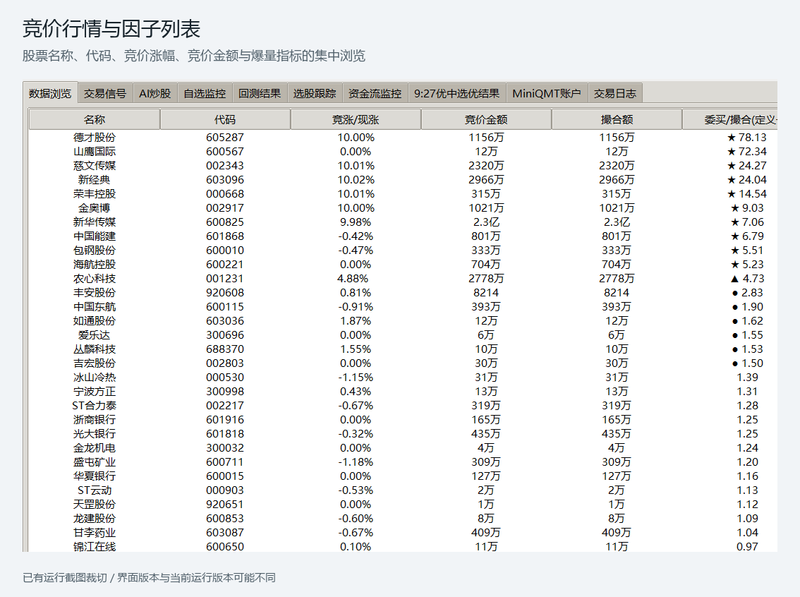
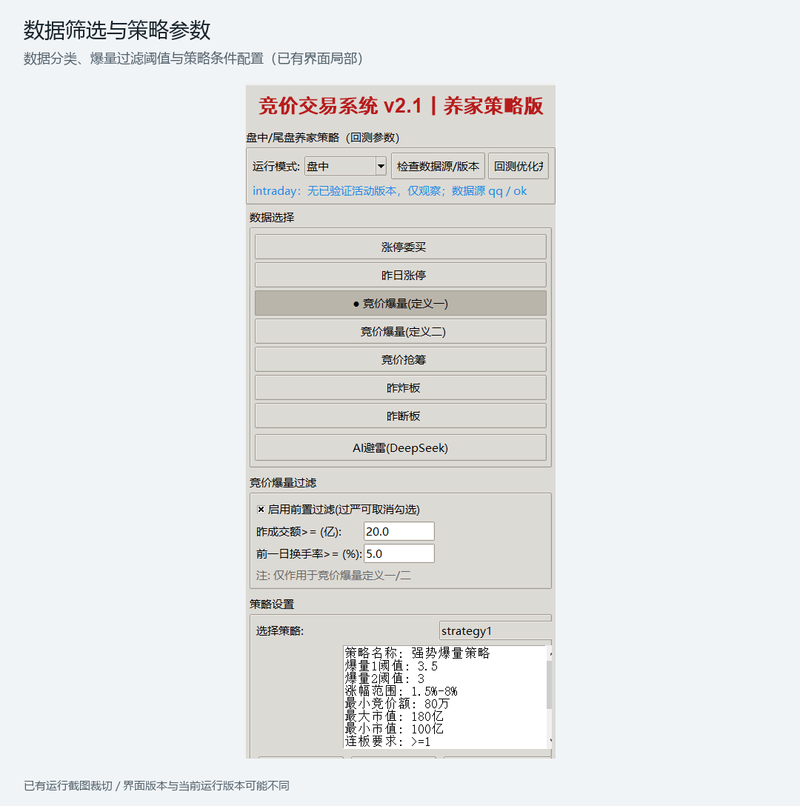
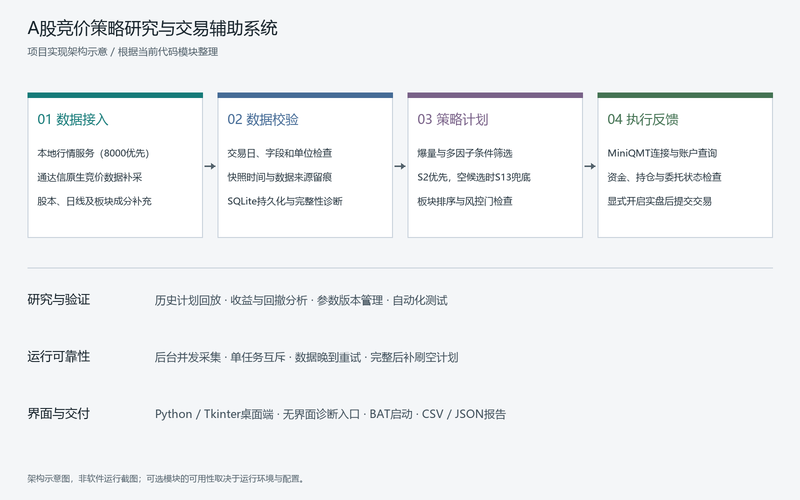
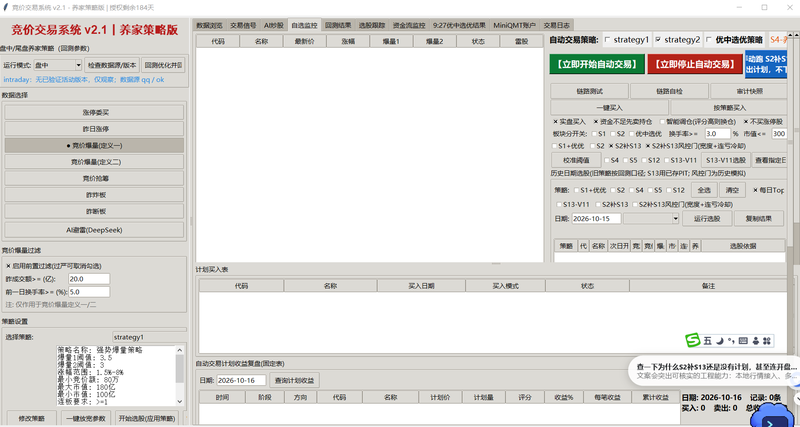
系统提供竞价行情浏览、爆量指标筛选、多策略评分、板块轮动及自选监控,支持S2优先、无候选时S13补充的组合选股流程,以及市场宽度、连续亏损冷却等风险控制。配套历史回测、计划复盘、收益与回撤分析、参数管理和报告导出功能。通过MiniQMT查询资金、持仓与委托,并在开启实盘后执行交易。针对行情数据延迟,支持持续补采、完整性校验及空计划自动补算。
使用Python和Tkinter/ttk构建Windows桌面端,结合Pandas、NumPy及Matplotlib完成数据处理和回测分析,以SQLite存储行情、策略快照及交易记录。数据层对接本地行情服务和通达信原生竞价采集,进行交易日期、字段完整性及单位校验;策略层组织条件筛选、板块排序与风控联动;执行层接入xtquant/MiniQMT并跟踪委托状态。通过后台线程、并发采集、互斥锁和重试机制处理数据晚到问题,配合独立诊断程序、BAT启动入口及自动化测试,提高问题定位与部署使用效率。

评论