

量化交易占比已不可忽视(30%—40%),但超额收益正经历均值回归,行业从“规模竞速”进入“能力淘汰赛”
AI驱动的因子挖掘和多频段融合是头部机构的核心竞争方向
监管公平性导向使得单纯依赖速度优势的高频策略空间收窄,中低频与基本面量化成为趋势


点击空白处退出提示
 1


量化交易占比已不可忽视(30%—40%),但超额收益正经历均值回归,行业从“规模竞速”进入“能力淘汰赛”
AI驱动的因子挖掘和多频段融合是头部机构的核心竞争方向
监管公平性导向使得单纯依赖速度优势的高频策略空间收窄,中低频与基本面量化成为趋势
核心能力
数据层
- Baostock(主力,免费无token):K线 + 基本面季报 + 申万行业分类
- AKShare(辅助):北向资金、龙虎榜
- 兼容 pandas 2.2、Numba 加速
A股规则全覆盖 — T+1 锁仓、整手100股、涨跌停(主板±10%/创业科创±20%/ST±5%/北交±30%)、印花税/佣金/过户费、LONG_ONLY
股票池 — 中证800成分股(半年快照、无生存偏差)→ 过滤 ST/停牌/一字板/流动性 → 按20日成交额取 Top 500
因子系统(23个) — 17 量价 + 6 基本面,处理管线:winsorize → zscore 跨截面标准化 → 行业中性 → 负方向因子取反 → 加权组合
市态检测 — BULL/RANGE/BEAR 三态,分别配置不同因子权重
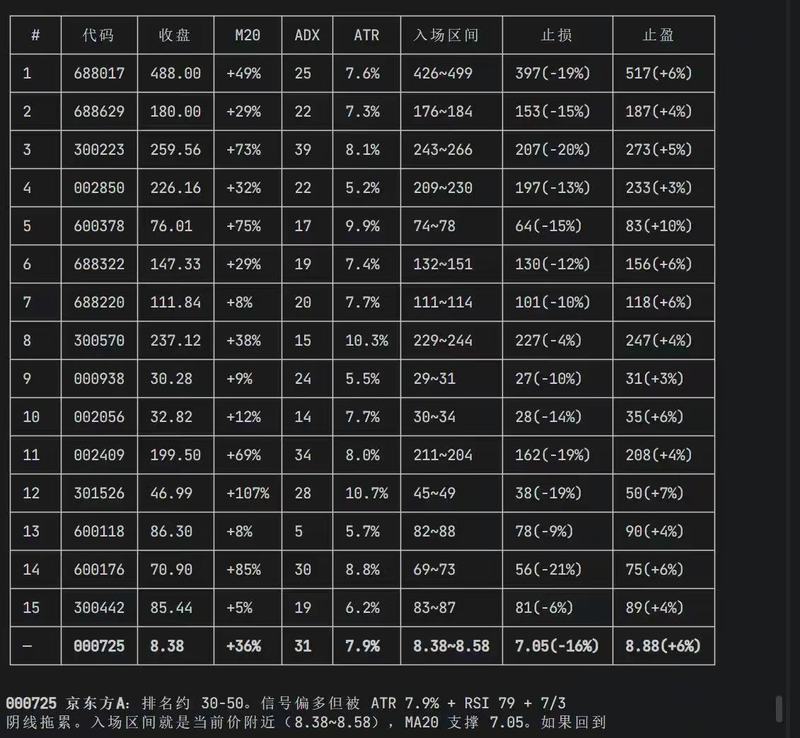
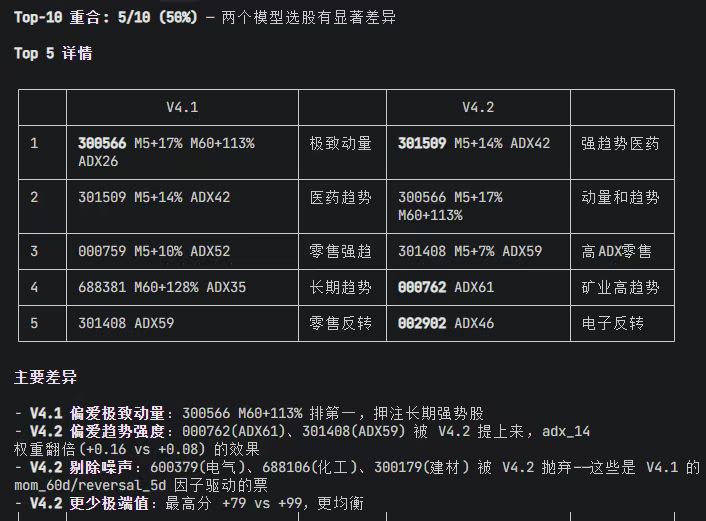
从零搭起了一套可运行的机构级 A股多因子研究闭环:数据(免费源+防前视)→ 因子(23个)→ 处理管线(中性化)→ 股票池(800→500)→ 市态自适应权重 →
T+1/涨跌停回测 → IC 评估 → 每日选股,并且已经在 500 股真实截面上跑出 OOS Sharpe +0.781 的可复现结果。

评论