

本项目面向金融行情数据管理与量化研究场景,主要解决历史行情数据来源分散、数据质量难以验证、分析结果不易追溯等问题。
在量化研究过程中,需要对不同时间段的行情数据进行获取、存储、更新和质量审计,并确保分析模块使用的数据具备明确的来源记录。
因此开发了基于 Python 的历史行情数据管理与分析系统,为后续策略研究、数据分析和量化系统扩展提供基础设施。


点击空白处退出提示



本项目面向金融行情数据管理与量化研究场景,主要解决历史行情数据来源分散、数据质量难以验证、分析结果不易追溯等问题。
在量化研究过程中,需要对不同时间段的行情数据进行获取、存储、更新和质量审计,并确保分析模块使用的数据具备明确的来源记录。
因此开发了基于 Python 的历史行情数据管理与分析系统,为后续策略研究、数据分析和量化系统扩展提供基础设施。
1. 历史数据管理:支持历史行情数据分页获取、增量更新、数据去重和缺失检测。
2. 数据质量审计:对历史数据进行完整性检查,记录异常数据、质量状态及审计信息。
3. 数据存储与查询:通过 SQLite 实现历史数据持久化、元数据管理和查询。
4. 分析输入管理:通过只读数据接口向分析模块提供历史数据,并在执行分析前检查数据是否满足使用条件。
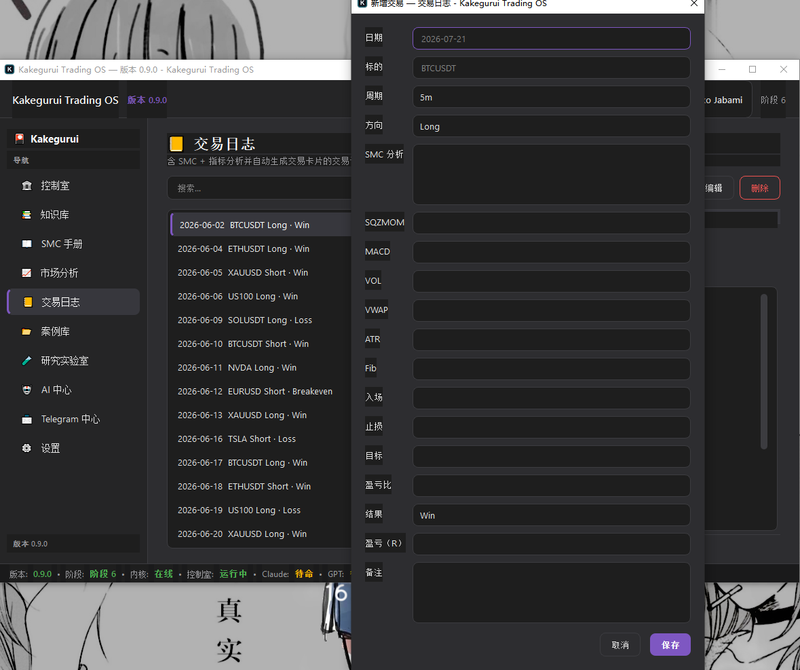
5. 分析报告管理:支持分析报告持久化、查询及与历史数据集的关联。
6. 数据来源追溯:记录数据提供方、数据质量信息和分析结果之间的关联,便于排查和复核。
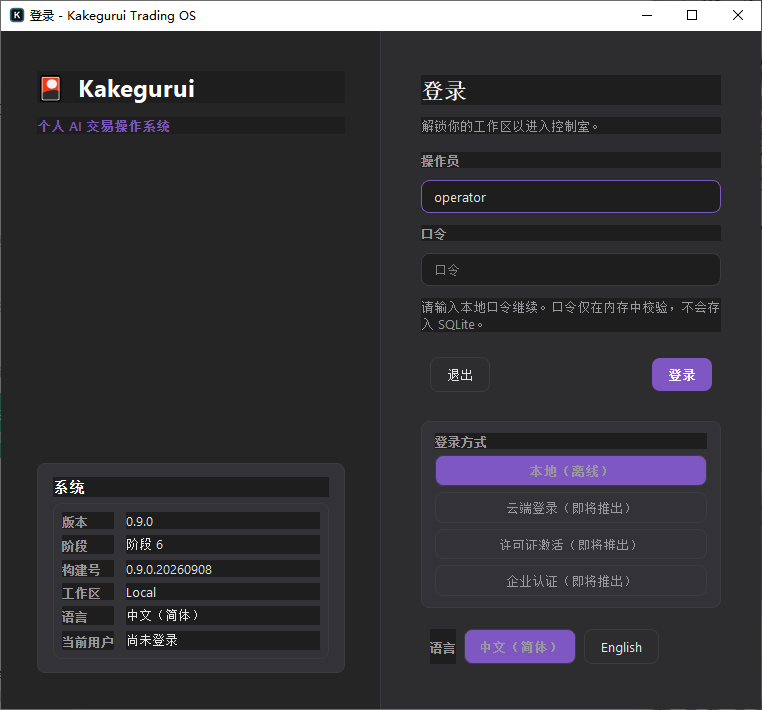
7. 系统控制接口:通过 Control Room 统一管理和查询相关数据服务与分析功能。
项目采用 Python 进行模块化开发,以 SQLite 作为主要持久化存储方案,并使用 Pytest 进行自动化测试。
系统按照数据存储、历史数据服务、数据质量验证、分析输入适配、报告管理等职责进行模块划分。
历史数据处理部分实现了分页获取、增量更新、去重和缺失检测,并记录数据质量与来源信息。
分析模块通过只读接口访问历史数据,避免分析过程直接修改原始数据。通过数据集关联信息和 SHA-256 引用标识支持分析结果追溯。
开发过程中使用 Codex 辅助代码实现、问题定位和测试编写,并通过本地测试验证功能。
项目属于个人研发作品,处于持续迭代阶段,尚未作为实盘自动交易系统投入使用。

评论