

商品期货跨期套利需要同时监控 40 多个品种、上百个合约组合的价差,人工盯盘无法在秒级窗口内完成信号判断和双腿同步下单,且保证金占用、交易所限仓等合规约束极易失控。本系统面向期货自营/资管交易场景,基于 TqSdk 交易接口与 Wind 现货数据,实现现货价格自动采集、跨期价差实时计算、套利信号触发、近远月双腿同步开平仓、涨跌停板与平今仓规则处理、保证金率动态计算及交易所限仓合规校验的全自动闭环,7×24 小时无人值守运行。


点击空白处退出提示



商品期货跨期套利需要同时监控 40 多个品种、上百个合约组合的价差,人工盯盘无法在秒级窗口内完成信号判断和双腿同步下单,且保证金占用、交易所限仓等合规约束极易失控。本系统面向期货自营/资管交易场景,基于 TqSdk 交易接口与 Wind 现货数据,实现现货价格自动采集、跨期价差实时计算、套利信号触发、近远月双腿同步开平仓、涨跌停板与平今仓规则处理、保证金率动态计算及交易所限仓合规校验的全自动闭环,7×24 小时无人值守运行。
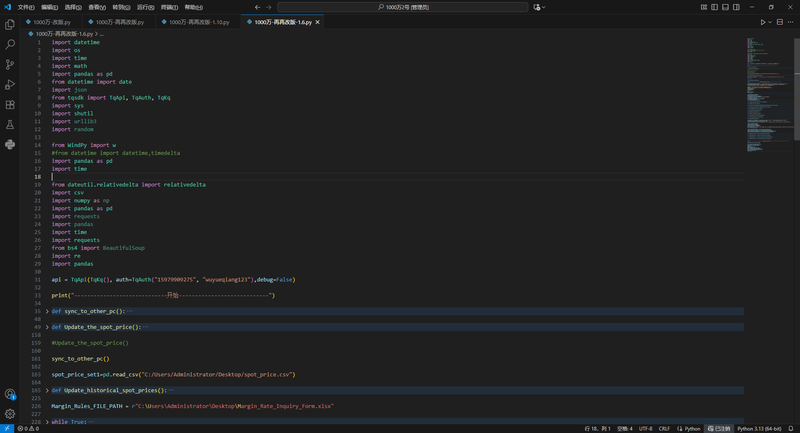
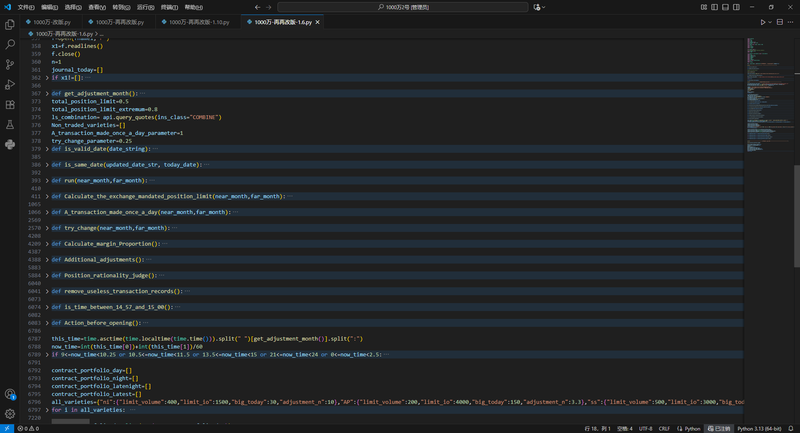
系统包含六大功能模块:①现货价格采集:通过 Wind 数据接口自动更新 40 余个商品品种的现货基准价,支持多机数据同步;②跨期价差监控:实时计算同一品种近月/远月合约价差,跟踪价差偏离区间;③套利信号引擎:价差突破阈值自动触发开仓信号,回归后触发平仓信号;④双腿同步下单执行:近远月合约同时报单,内置涨跌停板限价处理、上海所平今仓(CLOSETODAY)规则适配、未成交自动撤单补单;⑤风控合规模块:动态读取交易所保证金率表计算资金占用,校验交易所限仓规定,防止违规开仓;⑥换月移仓模块:主力合约切换时自动移仓,支持全品种参数化配置,7×24 小时无人值守运行。
本人独立完成需求设计、策略研发、编码实现与实盘部署全部工作。技术栈:Python + TqSdk 交易接口 + Wind 金融数据 + pandas/numpy 数据处理,事件驱动架构,全代码约 7600 行。实现难点:一是双腿下单成交不一致的对冲补偿逻辑,单边成交时自动按跌停/涨停限价补单,避免裸腿风险敞口;二是各交易所规则差异适配(平今仓、涨跌停幅度、限仓标准各不相同),建立参数化规则引擎统一处理;三是实盘级稳定性设计,覆盖断线重连、行情异常、订单状态机异常等边界场景,保障无人值守下长期可靠运行。

评论