

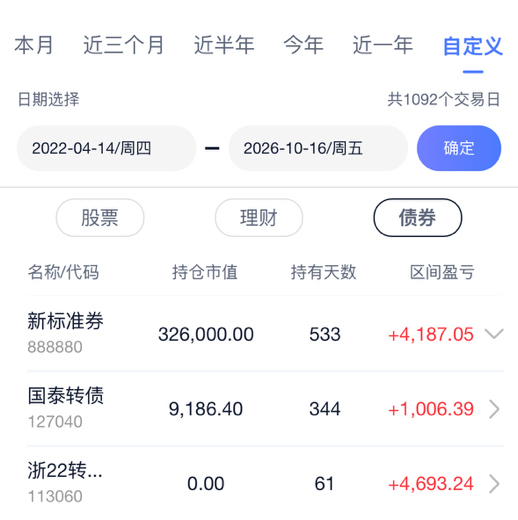
本系统基于Black-Scholes模型,将可转债拆解为纯债价值与期权价值,并纳入赎回、回售、下修等特殊条款,构建可转债定价与交易框架。系统采用最保守估算原则处理条款触发、波动率、信用利差及流动性约束,降低模型误判风险。在此基础上,系统将估值信号、规则过滤、仓位管理与实盘执行衔接,形成可落地的交易系统。其核心目标是:在严格控制回撤与规则风险的前提下,捕捉可转债债底保护与期权弹性之间的定价偏差,实现稳健、可复盘的实盘交易。


点击空白处退出提示



本系统基于Black-Scholes模型,将可转债拆解为纯债价值与期权价值,并纳入赎回、回售、下修等特殊条款,构建可转债定价与交易框架。系统采用最保守估算原则处理条款触发、波动率、信用利差及流动性约束,降低模型误判风险。在此基础上,系统将估值信号、规则过滤、仓位管理与实盘执行衔接,形成可落地的交易系统。其核心目标是:在严格控制回撤与规则风险的前提下,捕捉可转债债底保护与期权弹性之间的定价偏差,实现稳健、可复盘的实盘交易。
本系统基于Black-Scholes模型,将可转债拆解为纯债价值与期权价值,并纳入赎回、回售、下修等特殊条款,构建可转债定价与交易框架。系统采用最保守估算原则处理条款触发、波动率、信用利差及流动性约束,降低模型误判风险。在此基础上,系统将估值信号、规则过滤、仓位管理与实盘执行衔接,形成可落地的交易系统。其核心目标是:在严格控制回撤与规则风险的前提下,捕捉可转债债底保护与期权弹性之间的定价偏差,实现稳健、可复盘的实盘交易。
本系统基于Black-Scholes模型,将可转债拆解为纯债价值与期权价值,并纳入赎回、回售、下修等特殊条款,构建可转债定价与交易框架。系统采用最保守估算原则处理条款触发、波动率、信用利差及流动性约束,降低模型误判风险。在此基础上,系统将估值信号、规则过滤、仓位管理与实盘执行衔接,形成可落地的交易系统。其核心目标是:在严格控制回撤与规则风险的前提下,捕捉可转债债底保护与期权弹性之间的定价偏差,实现稳健、可复盘的实盘交易。

评论