

本项目面向金融科技领域的A股信息分析与量化研究场景,围绕盘前研判、盘中跟踪和盘后复盘构建自动化股票辅助分析系统。针对财经新闻来源分散、行情变化快、人工筛选与复盘耗时、市场观点缺少持续验证等问题,整合新闻资讯、股票行情、行业板块及财经博主观点,结合大语言模型与量化规则,将非结构化信息转化为可查询、可跟踪、可回溯的分析结果,为投资研究和策略验证提供数据支持


点击空白处退出提示



语言技术
Python、React、TypeScript系统类型
Web行业分类
企业服务
本项目面向金融科技领域的A股信息分析与量化研究场景,围绕盘前研判、盘中跟踪和盘后复盘构建自动化股票辅助分析系统。针对财经新闻来源分散、行情变化快、人工筛选与复盘耗时、市场观点缺少持续验证等问题,整合新闻资讯、股票行情、行业板块及财经博主观点,结合大语言模型与量化规则,将非结构化信息转化为可查询、可跟踪、可回溯的分析结果,为投资研究和策略验证提供数据支持
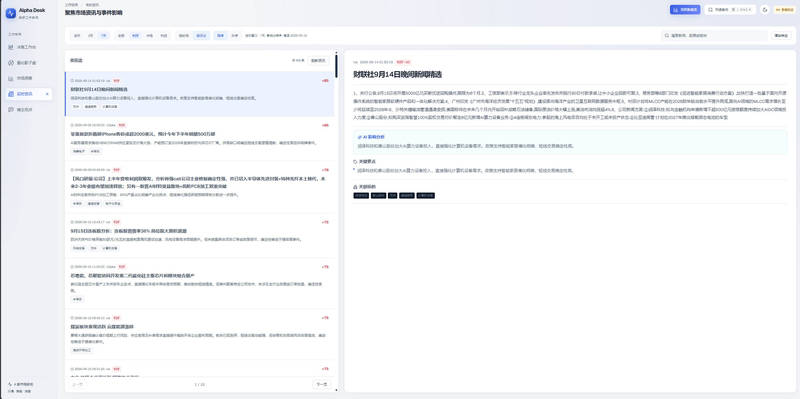
多源数据采集:自动采集财经快讯、市场早报、复盘内容及股票日线、分钟行情,完成清洗、去重、标准化和持久化存储。
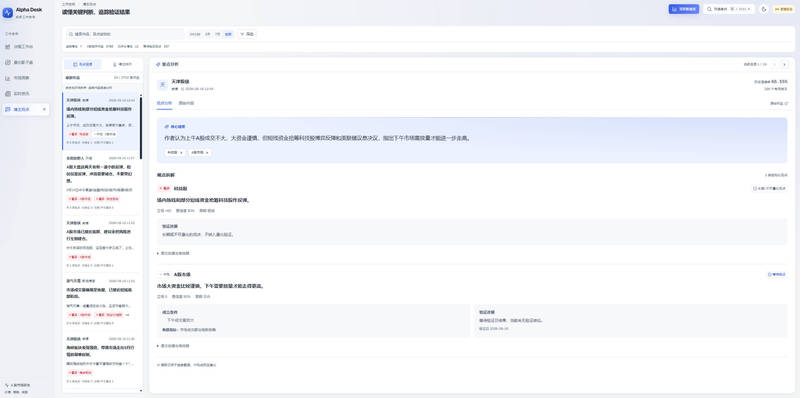
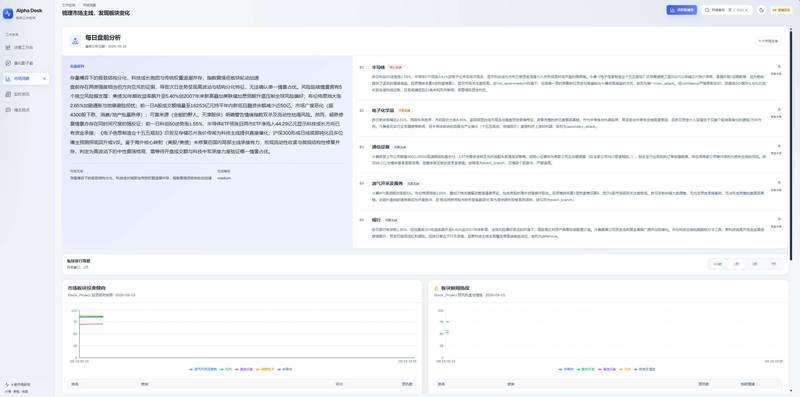
新闻智能分析:通过两阶段大语言模型流程,识别新闻涉及的行业板块,分析利好利空及短线影响,生成板块新闻热度与投资倾向榜单。
盘前报告生成:综合早报、前一交易日复盘、新闻榜单和财经博主观点,生成结构化市场主线分析。
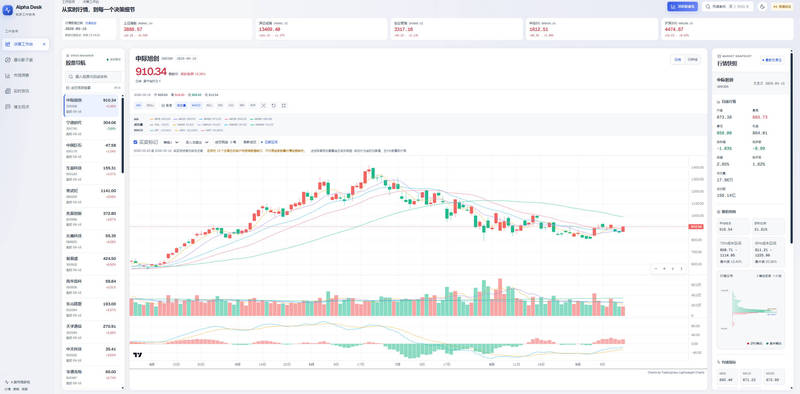
市场情绪跟踪:结合行情识别市场与行业环境,跟踪个股阶段角色、日内行为及关联关系,支持分钟级历史回放、事件追踪和预期结果核验。
财经博主观点验证:支持图文、音视频内容提取,利用文字识别、语音转写和大语言模型抽取观点,并结合后续行情验证到期观点、汇总历史表现。
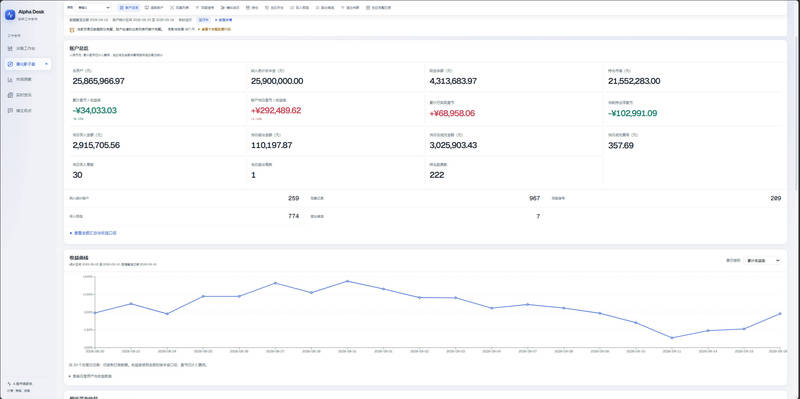
量化策略研究:实现基于MACD与ADX的策略信号、历史回放及影子盘模拟,记录模拟成交、持仓和盈亏,并通过统一API提供业务数据查询。
我负责项目的需求梳理、整体架构设计及后端核心模块开发,完成数据采集、异步任务处理、大模型接入、行情分析、策略回放和查询接口建设。项目以Python为主要语言,采用FastAPI提供接口,MongoDB存储业务数据,APScheduler负责定时调度,结合asyncio与独立Worker处理采集和分析任务,使用Pydantic校验数据结构、Pandas处理行情数据,并接入Faster-Whisper与RapidOCR实现语音转写和文字识别。
架构上按采集、调度、业务服务、数据访问和接口分层,解耦不同业务流程。针对重复采集、并发领取和任务中断问题,实现内容去重、原子领取、幂等写入及异常恢复;针对大模型输出不稳定,采用分阶段分析、结构化输出校验和结果留存;针对历史回放中的时间一致性问题,设置数据截止时间、冻结策略状态并保留逐分钟证据。通过流式读取和分批处理控制内存占用,结合单元测试与真实行情回放核验关键流程。

评论