

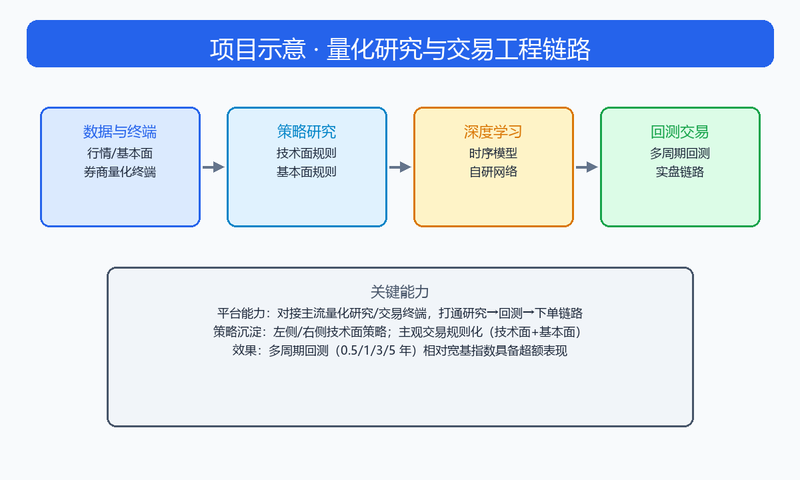
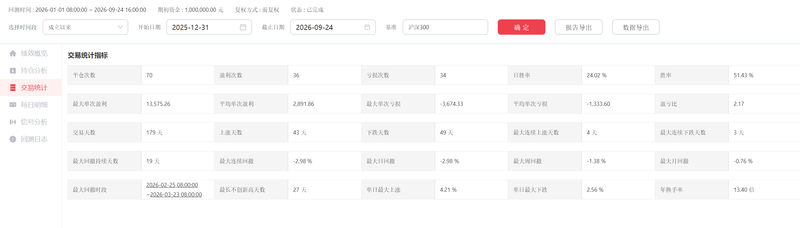
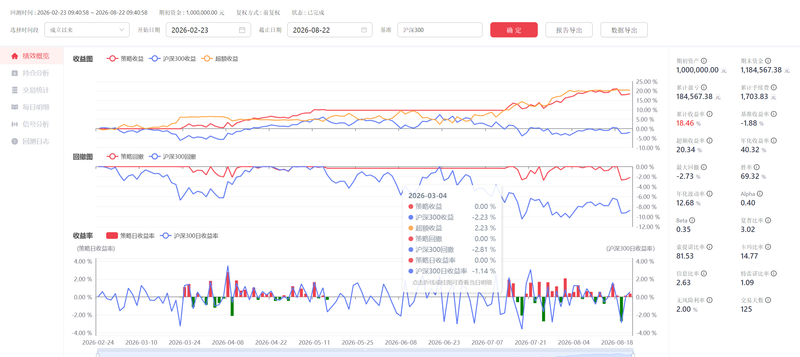
面向 A 股的独立量化研究与工程落地项目:对接主流券商量化终端与研究平台,搭建从行情数据、策略信号、回测验证到交易执行的完整链路。并行推进深度学习量化(含时序类模型与自研神经网络)与主观交易规则化(技术面、基本面),沉淀左侧/右侧技术面策略,并在半年、1 年、3 年、5 年等多周期回测中相对宽基指数具备超额表现。


点击空白处退出提示



面向 A 股的独立量化研究与工程落地项目:对接主流券商量化终端与研究平台,搭建从行情数据、策略信号、回测验证到交易执行的完整链路。并行推进深度学习量化(含时序类模型与自研神经网络)与主观交易规则化(技术面、基本面),沉淀左侧/右侧技术面策略,并在半年、1 年、3 年、5 年等多周期回测中相对宽基指数具备超额表现。
本项目是一套量化策略研究与交易工程系统,目标是把交易想法稳定地变成可回测、可迭代、可落地的工程链路。主要功能模块包括:(1)数据与终端接入:对接主流量化研究/交易终端,获取行情与必要基本面信息;(2)规则化策略引擎:将主观交易经验转化为可执行的技术面/基本面规则,支持左侧与右侧两类思路;(3)深度学习量化模块:探索时序模型与自研神经网络在收益预测/信号生成中的应用;(4)回测与评估:支持多周期回测,并与宽基指数对比评估超额与稳定性;(5)交易落地链路:统一信号接口、仓位与风险约束,衔接研究到下单执行。适用于个人/小团队量化研究、策略迭代与实盘验证场景。
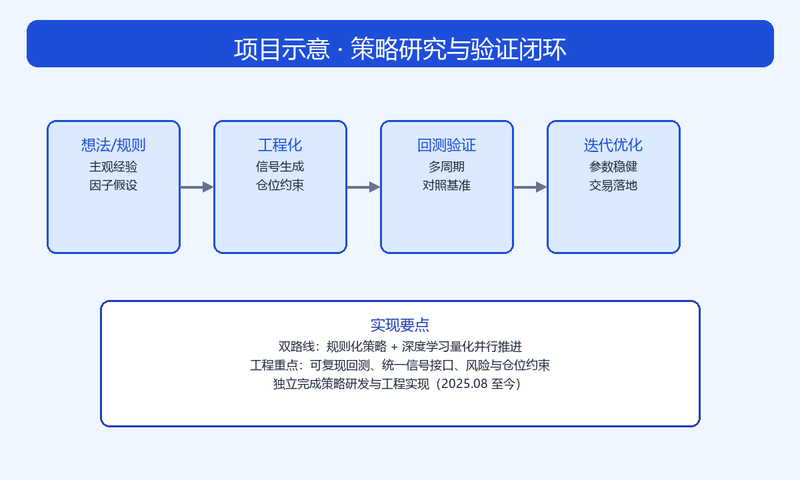
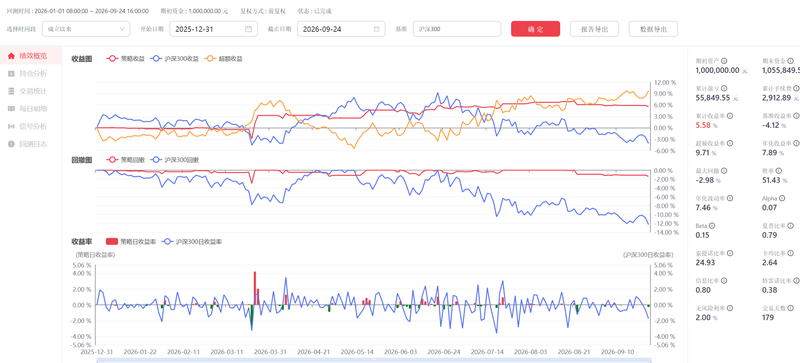
本人独立完成策略研发与工程实现(2025.08 至今)。技术栈以 Python 为主,结合深度学习框架做模型实验,并在量化终端上完成研究、回测与交易链路打通。实现上强调可复现:统一信号生成接口、回测评估口径、仓位约束与日志追踪,避免“回测好看、落地不可用”。难点包括:过拟合与稳健性、交易成本与滑点建模、多策略并行时的仓位冲突、以及深度学习信号与规则策略的融合。当前已沉淀表现较好的左侧与右侧技术面策略,并在多时间维度回测中相对宽基指数跑出超额。

评论