

期货市场同品种不同交割月份合约受库存周期、季节供需、市场情绪等因素影响,时常出现短期价差偏离合理区间的现象,产生稳定的价差修复机会。传统人工盯盘方式响应滞后、情绪干扰大,难以精准捕捉转瞬即逝的跨期套利窗口,且无法做到系统化风控与高频监测。为规避单边行情波动风险、利用价差回归逻辑获取稳健收益,本项目搭建自动化期货跨期套利实盘交易系统,实现对价差机会的量化捕捉与标准化交易。


点击空白处退出提示



期货市场同品种不同交割月份合约受库存周期、季节供需、市场情绪等因素影响,时常出现短期价差偏离合理区间的现象,产生稳定的价差修复机会。传统人工盯盘方式响应滞后、情绪干扰大,难以精准捕捉转瞬即逝的跨期套利窗口,且无法做到系统化风控与高频监测。为规避单边行情波动风险、利用价差回归逻辑获取稳健收益,本项目搭建自动化期货跨期套利实盘交易系统,实现对价差机会的量化捕捉与标准化交易。
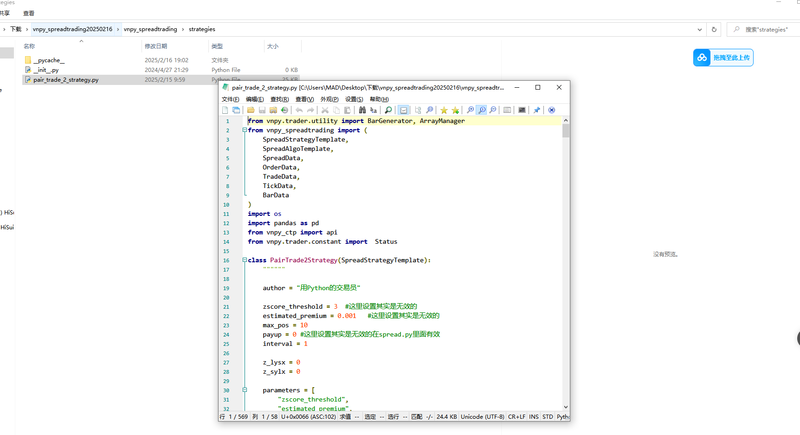
本系统依托 vnpy 量化框架,对接期货 CTA 穿透式实盘通道,实现同品种跨期合约的自动化套利交易。系统实时监控远近月合约价差,当价差突破预设阈值时自动生成开仓信号,价差回归后触发平仓;内置价差跟踪、配对持仓校验、止损风控等逻辑,统一管理双边仓位,自动完成报单、成交查询与持仓监控,依靠价差回归机制捕捉低风险套利机会。
本项目基于 Python 语言与 vnpy 量化框架开发,对接期货官方行情服务器实时获取盘口与 K 线数据,通过 CTA 穿透式实盘交易通道接入真实期货市场。项目编写跨期价差计算、套利信号判定、双边自动开平仓与仓位风控逻辑,实现全自动化的期货跨期套利实盘交易。在实盘试运行阶段,因底层代码逻辑存在未检测出的编程漏洞,导致策略执行异常、交易信号错乱,最终造成实盘亏损 4 万元,项目被迫终止停用,也为量化实盘风控与代码测试积累了宝贵的实战经验。
(没错。。。最后搞了几个月亏了4W,也不能指望每个项目都是赚钱结尾嘛,吃喝嫖抽都是赔,唯有投资有来回(*^_^*))

评论