

市面上传统的炒股软件,往往存在“选股指标固定、无法灵活自定义复杂量价形态(如游资战法、天量回调等)、难以统计策略真实胜率”等痛点。本项目基于个人实盘交易经验与深度研究,旨在打造一套轻量级、高可定制化的量化系统,帮助投资者将复杂的交易逻辑转化为代码,进行历史回测、定时选股与交易复盘,形成完整的闭环辅助决策。


点击空白处退出提示



市面上传统的炒股软件,往往存在“选股指标固定、无法灵活自定义复杂量价形态(如游资战法、天量回调等)、难以统计策略真实胜率”等痛点。本项目基于个人实盘交易经验与深度研究,旨在打造一套轻量级、高可定制化的量化系统,帮助投资者将复杂的交易逻辑转化为代码,进行历史回测、定时选股与交易复盘,形成完整的闭环辅助决策。
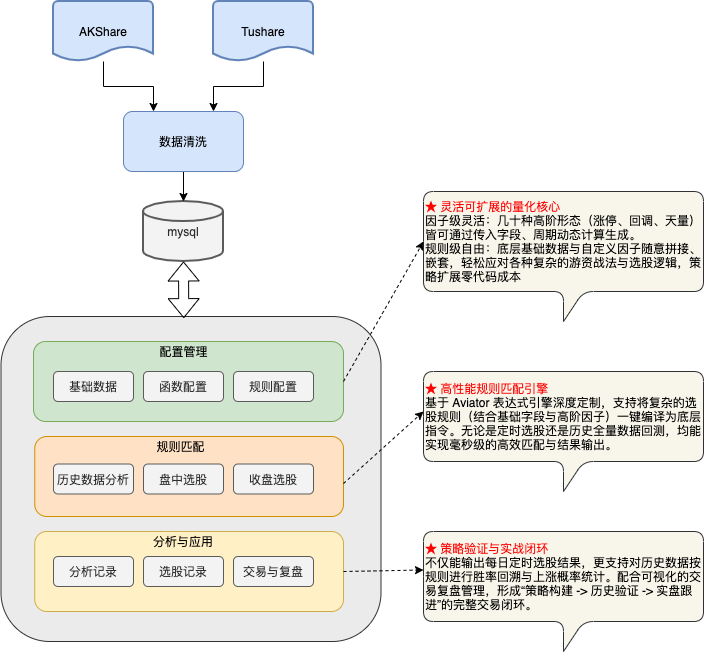
系统采用全栈自研架构,涵盖数据采集、规则配置、选股分析与交易复盘四大核心模块:
1、多源数据同步:定时从 AKShare、Tushare 等平台拉取行情、资金流向等基础数据,清洗后落库。
2、自定义因子库:内置数十种高阶量化函数,包含基础统计(计数、求和、极值)、形态特征(周期峰值、突破涨停)及复杂量价战法(首板倍量、天量回调、波动反转等)。
3、规则配置与引擎:支持传入动态参数(计算字段、周期、过滤条件),将基础数据与高阶因子自由嵌套,配置极其复杂的选股策略。
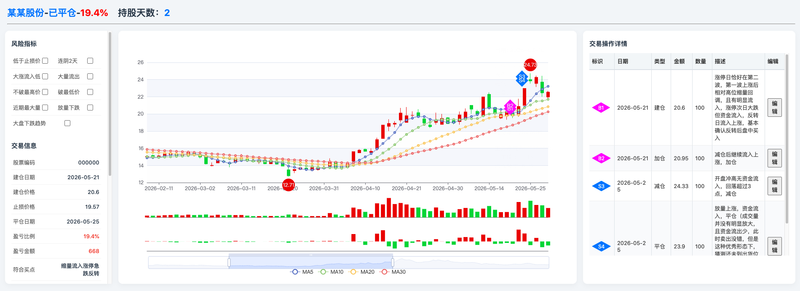
4、策略分析与复盘:支持历史数据回测、策略上涨概率统计、盘中/收盘定时自动选股,并提供可视化的交易操作记录与深度复盘管理。
我的职责:作为独立开发者,从0到1完成系统的架构设计、底层因子引擎研发、数据清洗及原生前端全栈开发。
核心实现与技术亮点:
1、架构思想平移与量化因子引擎:将之前在大型企业级风控系统(Aviator)中积累的规则引擎架构思想进行降维复用。独立封装了包含几十种高阶形态的量化 Aviator 表达式引擎。所有因子均支持动态参数化调用,彻底摒弃硬编码,实现了策略配置的“零代码扩展”。
2、高维规则嵌套与回测:规则引擎支持基础 K 线数据与各类因子的交叉组合。在全量历史数据回测中,通过高效执行 Aviator 表达式,快速计算特定选股规则的历史“未来上涨概率”,为策略有效性提供数据支撑。
3、全栈独立开发与高可用:后端基于 Java 处理复杂的数据清洗、指标计算与定时任务调度(应对第三方数据源的限流与异常重试);前端采用原生 HTML + jQuery + 轻量级图表库,实现了流畅的 K 线渲染、买卖点标记及数据可视化,系统部署轻量,无繁杂依赖。
技术栈:Java、Aviator(表达式引擎)、MySQL、AKShare/Tushare API、定时任务调度、HTML/JQuery (原生全栈)。

评论