

传统金融回测极易产生“未来函数”导致严重过拟合。本项目旨在搭建一套严谨的数据抓取与验证框架,解决多源数据清洗、停牌退市对齐问题,并通过严格的统计学检验(防泄露)验证因子真实性,为量化研究提供可靠的数据支撑。


点击空白处退出提示



传统金融回测极易产生“未来函数”导致严重过拟合。本项目旨在搭建一套严谨的数据抓取与验证框架,解决多源数据清洗、停牌退市对齐问题,并通过严格的统计学检验(防泄露)验证因子真实性,为量化研究提供可靠的数据支撑。
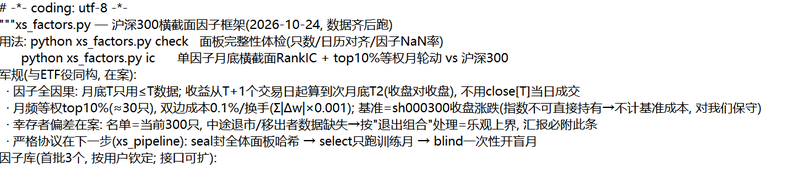
1. 数据自动化抓取:支持断点续传与哈希校验,接入多源API抓取沪深300成分股历史日线。
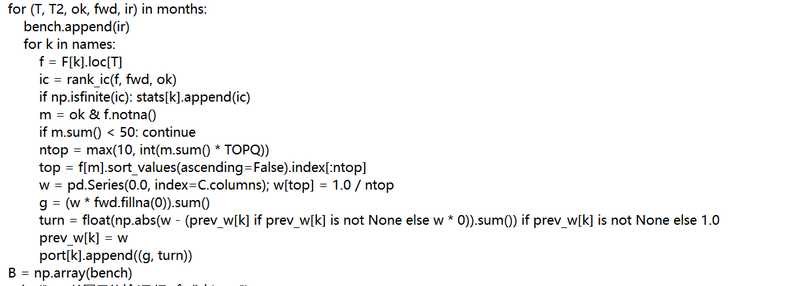
2. 严格因果验证:代码层级封死数据泄露通道,仅使用 T-1 及之前数据,避免未来函数。
3. 横截面因子计算:计算 RankIC 及收益率,按 TOP 10% 等权轮动。
4. 数据可视化:输出因子时间序列与组合净值图表,自动生成报告。
本人负责全链路数据管道搭建与防泄露验证。使用 Pandas 解决上百只股票的时序对齐与缺失值问题;难点在于应对接口中断及幸存者偏差,通过 manifest 哈希封印完美解决。实现了严格的回测机制,具备极强的数据工程与严谨的统计学素养。

评论