我国资本市场机构化加速,量化私募管理规模已突破 1 万亿元,成交额占比稳定在 20%~28%。2024 年《证券市场程序化交易管理规定(试行)》与 2025 年交易所《程序化交易管理实施细则》相继落地,2026 年监管进一步延伸至交易机房与行情接入环节,高频速度优势被系统性压缩,低频与中频策略的相对空间扩大。与此同时,个人开发者与小机构在实盘执行通道、tick 级回放验证、策略产品化三个环节仍存在明显工具缺口。本项目基于迅投 QMT 通道与文件桥接执行架构,配套本地量化工作台与 AI 辅助迭代链路,聚焦可转债 T+0 日内交易场景,把竞争壁垒建立在执行可靠性、验证严谨性与迭代效
一、系统定位
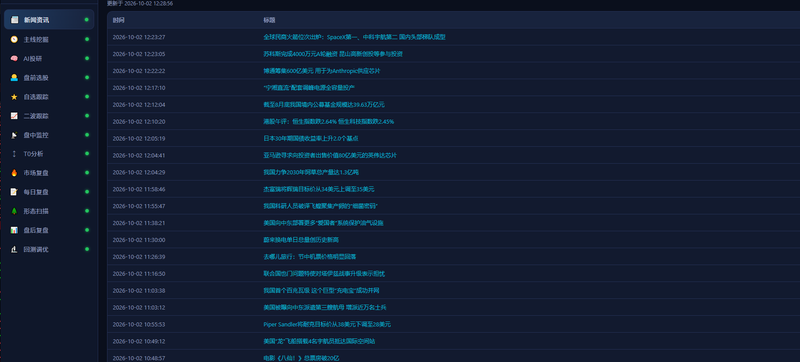
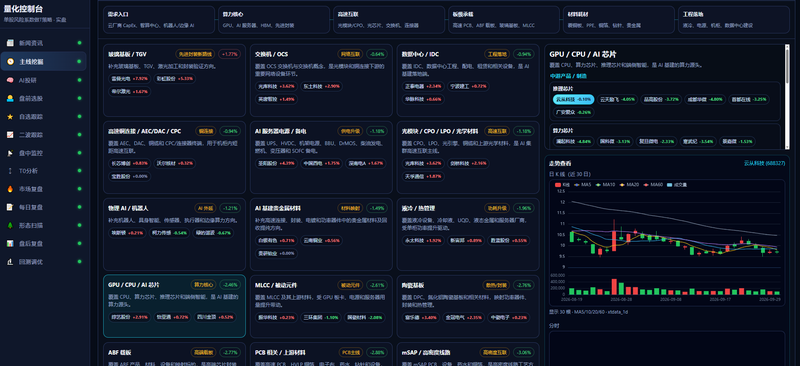
本项目是一套面向个人投资者与小微型投资机构的 A 股量化交易系统,覆盖"选股 — 择时 — 执行 — 复盘 — 迭代 — 分发"的完整链路,而非单一策略脚本。系统采用分层解耦架构:数据层接入行情与选股数据,执行层负责与券商柜台对接,策略层输出买卖信号,复盘层提供验证与归因能力,交付层完成许可证校验与版本分发。层与层之间通过文件、接口与本地服务通信,任一层可独立替换或降级,避免单点故障导致整套系统停摆。
二、多通道交易执行能力
系统不绑定单一柜台,交易通道可在迅投 QMT 与同花顺之间切换,并通过统一交易工厂对外提供一致的下单、撤单、查持仓与查资金接口。默认采用的是大 QMT 文件桥接方案:策略计算进程将指令原子写入 inbox 目录,大 QMT 内置执行器逐秒扫描、认领后调用 passorder 下单,处理结果落到 processed / rejected 并回写回执,同时每两秒同步资金、持仓、委托与成交快照。这一设计把"策略运算"与"真实下单"物理隔离——策略进程崩溃不会产生失控委托,行情与服务重启也不影响已提交指令的状态可追溯。安全机制上,单指令单文件配合原子改名避免读到半写文件,扫描器先认领再下单避免异常退出后重复委托,超过 120 秒的积压信号自动拒绝以杜绝过期交易。系统会等待执行器心跳后才启动,执行器离线时默认不积压信号;确有需要可显式关闭该保护,但仅建议用于测试。此外保留 MiniQMT 直连通道作为急速回退路径,可通过环境变量一键切换。系统还内置 QMT 客户端自动登录与同花顺客户端路径识别,减少盘前人工值守。
三、多策略统一框架
所有策略在同一个框架内运行,共享行情、账户、风控与日志基础设施,目前集成约二十个策略模块,涵盖日内回转(T0、波段 T0)、打板(一进二、涨幅前 20)、情绪博弈(弱转强、龙头战法、集合竞价龙头低吸)、低吸类
全栈开发,独立完成项目前后端需求设计与代码实现逻辑,自动化测试运维,以及功能交付
声明:本文仅代表作者观点,不代表本站立场。如果侵犯到您的合法权益,请联系我们删除侵权资源!如果遇到资源链接失效,请您通过评论或工单的方式通知管理员。未经允许,不得转载,本站所有资源文章禁止商业使用运营!

下载安装【程序员客栈】APP
实时对接需求、及时收发消息、丰富的开放项目需求、随时随地查看项目状态







评论