

个人做A股量化研究时,行情数据口径不统一、复权处理不一致、回测里忽略涨跌停和T+1等真实交易约束,结论经常失真,复盘还要靠手工记录。立项做一套个人量化研究实验室,把数据事实、研究验证和决策记录沉淀成一套可复用的基础设施,先保证研究结论可信,再谈策略好坏。业务背景是个人A股量化研究需求。


点击空白处退出提示



个人做A股量化研究时,行情数据口径不统一、复权处理不一致、回测里忽略涨跌停和T+1等真实交易约束,结论经常失真,复盘还要靠手工记录。立项做一套个人量化研究实验室,把数据事实、研究验证和决策记录沉淀成一套可复用的基础设施,先保证研究结论可信,再谈策略好坏。业务背景是个人A股量化研究需求。
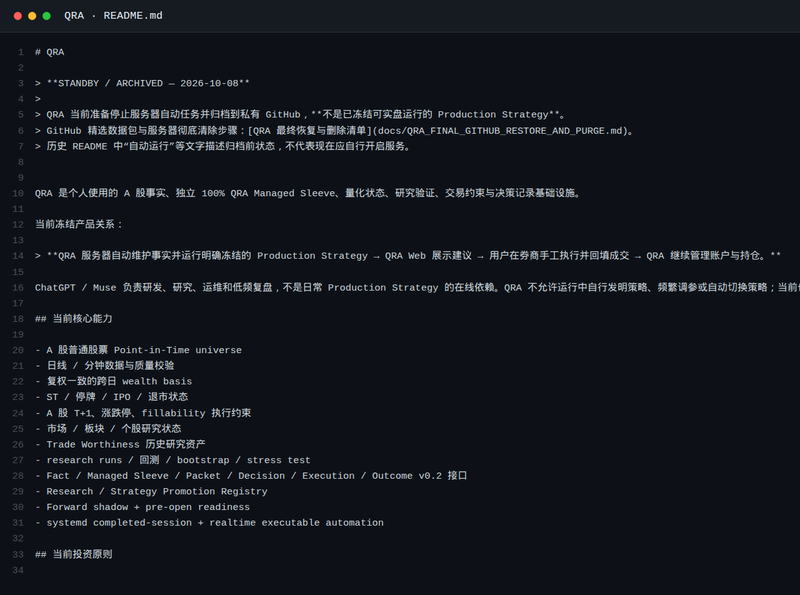
A股数据与研究基础设施:普通股票的时点一致(Point-in-Time)股票池、日线与分钟数据及质量校验、复权一致的跨日收益口径、ST与停牌、IPO、退市等状态管理;把T+1、涨跌停、可成交性等真实执行约束建模进研究流程;另有策略研究状态管理、机会池与决策记录账本、研究注册表和策略健康度跟踪。本系统只做研究与决策记录,不连接券商、不自动下单,交易由人工执行后回填记录。
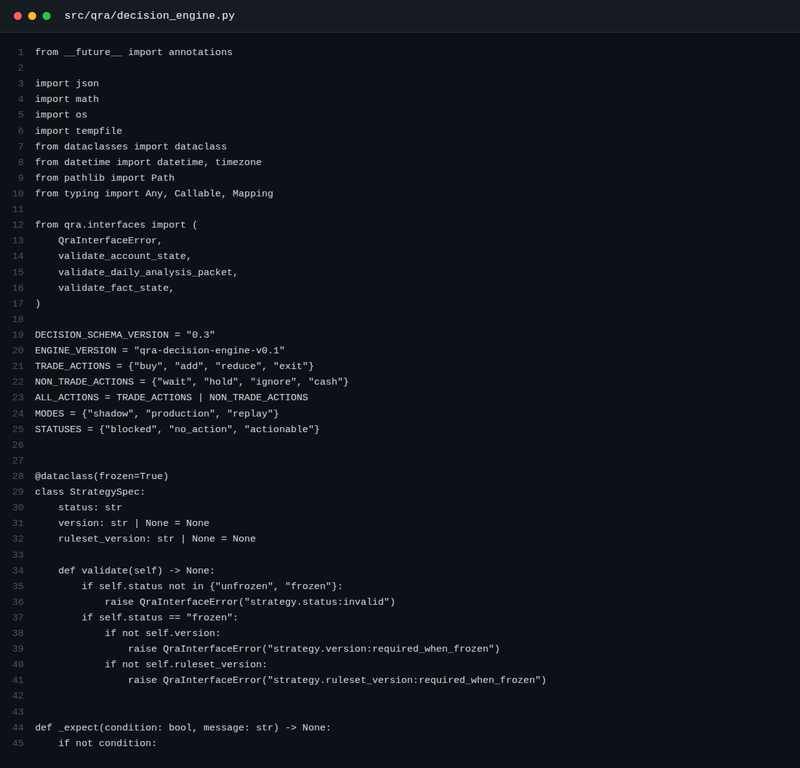
本人负责需求定义、架构、开发与日常研究使用,与AI协作开发(Vibe Coding)。技术实现:Python包结构(src/qra),包含决策引擎、账本、机会池、实时验证等模块,配套配置、数据模式定义与测试目录。开发中坚持样本纪律:新规则先在一段数据上总结,再在未碰过的数据上闭卷回考,通过后才进入下一步,避免回测过拟合。

评论