CMake

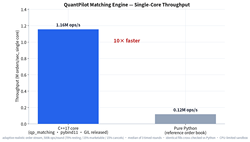
QuantPilot是面向中国A股的量化回测框架(Python+C++17),坚持"诚实回测"理念:所有成本逐笔计费,所有指标可复核,跑输基准的结果也如实呈现。核心特性:1.事件驱动引擎:DataFeed/Strategy/RiskManager/Portfolio/ExecutionHandler
1010C++金融
1、交易数据采集与存储:对接实时/历史行情数据,统一入库管理;2、策略回测引擎:支持策略脚本的编写、调试与回测执行;3、仿真/模拟交易:提供模拟交易环境,验证策略有效性;4、数据清洗自动化:定时任务完成原始数据的去重、补全和格式标准化;5、后台管理面板:提供数据可视化看板和任务监控能力。
640Python金融
1、CS架构低延迟系统,服务端用C++开发,基于TCP的消息队列通信。 2、Server对接了迅投miniQMT、顶点HTS、期货CTP等同用接口,以及中泰、华泰、中金、华鑫等极速柜台或外围三方系统。 3、无UI,提供C++/Python API,客户端可用于报撤单、查询资金/持仓/委托/成交、接收委托/成交回报。
2130C/C++c++
1. 朋友的公司做股票期权的高频自动化交易,委托我开发一套对接柜台接口的、能够高速处理订单的系统。主要对接了恒生股票期权的极速API,以及对接了上海期货的新一代交易所系统。能够支撑上层交易策略,都够高速、低延迟、批量的处理交易指令,和交易结果反馈。 2. 我负责此高速订单处理系统的开发,使用 C++/Redis/CMake技术栈,支持Windows和Linux环境下编译和运行。同时要封装为Python API,方便交易策略算法调用。 3. 开发中遇到的难题是没找到合适的C++版本的JSON解析库,只好自己实现了一套JSON解析库。另外需要编译和使用Redis的C语言链接库。
6520C/C++金融
当前共4个项目more
×
寻找源码
源码描述
联系方式
提交