Python

Python是一门诞生于1991年的高级、解释型编程语言,由吉多·范罗苏姆创造。其核心设计哲学强调代码的极简性和可读性,尤其依赖清晰的缩进来定义代码结构,这使得它语法接近英语,非常易于学习和使用。作为动态类型语言,它为快速开发和原型设计提供了极大的灵活性,并支持面向对象、命令式、函数式等多种编程范式。Python的巨大优势在于其拥有一个由庞大活跃社区支撑的丰富第三方库生态系统(PyPI),覆盖了几乎所有应用领域:无论是Web开发(Django, Flask)、数据科学(Pandas, NumPy, Matplotlib)、人工智能(TensorFlow, PyTorch)还是自动化脚本和系统运维,都能找到成熟高效的工具库。这种“开箱即用”的特性使其成为解决各类实际问题的“瑞士军刀”,兼具强大的功能与简单的语法。
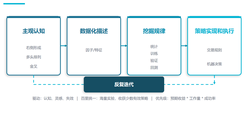
Python语言框架
Python是一门诞生于1991年的高级、解释型编程语言,由吉多·范罗苏姆创造。其核心设计哲学强调代码的极简性和可读性,尤其依赖清晰的缩进来定义代码结构,这使得它语法接近英语,非常易于学习和使用。作为动态类型语言,它为快速开发和原型设计提供了极大的灵活性,并支持面向对象、命令式、函数式等多种编程范式。Python的巨大优势在于其拥有一个由庞大活跃社区支撑的丰富第三方库生态系统(PyPI),覆盖了几乎所有应用领域:无论是Web开发(Django, Flask)、数据科学(Pandas, NumPy, Matplotlib)、人工智能(TensorFlow, PyTorch)还是自动化脚本和系统运维,都能找到成熟高效的工具库。这种“开箱即用”的特性使其成为解决各类实际问题的“瑞士军刀”,兼具强大的功能与简单的语法。
开发组织  吉多·范罗苏姆
量化全栈系统产品系统
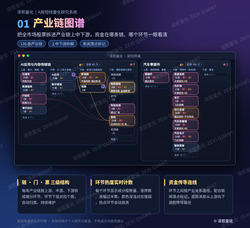
1.数据模块。负责下载、清洗原始数据,计算股票市场的因子。2.模型训练模块。使用因子数据训练模型,调优。3.数据分析。对模型和数据做分析归因,评估效果。4.交易系统。负责回测和实盘交易。
80PHP金融
1、数据采集模块:通过第三方行情数据API每日自动拉取涨停池、炸板、连板、集合竞价、板块题材等数据,清洗后入库。2、涨停池跟踪:统计连板高度、封板时间、封单强度、炸板情况,生成每日复盘表。3、集合竞价筛选:根据竞价量价、高开幅度等条件筛选候选股票。4、题材归聚:把个股按题材、概念自动归类,识别当日主
240Python金融
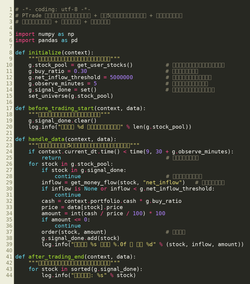
A股数据与研究基础设施:普通股票的时点一致(Point-in-Time)股票池、日线与分钟数据及质量校验、复权一致的跨日收益口径、ST与停牌、IPO、退市等状态管理;把T+1、涨跌停、可成交性等真实执行约束建模进研究流程;另有策略研究状态管理、机会池与决策记录账本、研究注册表和策略健康度跟踪。本系统
280Python金融
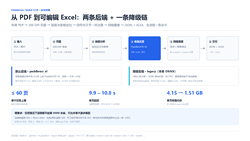
①批量文档处理:上传整本年报PDF或单页图片,系统按页切分、纠偏、去噪,单次最多处理60页;②版面分析:定位正文与表格区域,对宽扁表单独复核,避免把段落误判成表格;③表格还原(双后端):默认把表格裁图交给本机vLLM上的PaddleOCR-VL,一次输出结构与文字;单表失败自动退回本地ONNX的le
620Python企业服务
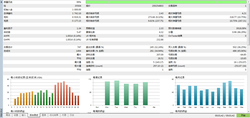
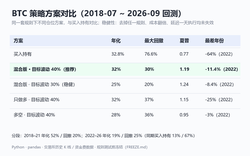
核心功能:1.策略逻辑定制开发,严格按客户给出的开平仓规则实现。2.历史回测验证,交付完整回测报告,含收益曲线、最大回撤、胜率等关键指标。3.参数说明文档,每个可调参数的含义和建议区间写清楚,客户可自行微调。4.单品种到9品种的扩展架构,前期验证费用后期全额抵扣。5.支持迁移到其他交易平台。含交付后
530Python金融
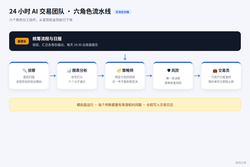
方法论文档定义6个AI角色:侦察、图表分析、策略师、风控、交易员、幕僚长,并明确完整流水线与规则:单笔最大亏损1%、单日最大亏损2%、最多5个持仓、持仓2–10天;熔断条件触发即取消订单、平仓、暂停交易员并通知用户;同时给出模拟盘到实盘的5级升级路径。
610Python人工智能
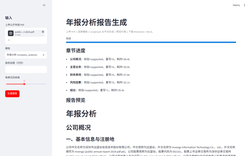
公开年报PDF生成企业经营分析报告,每句结论都带文件名和页码引用。功能模块:1)PDF解析与切分入库;2)向量+BM25混合检索;3)LangGraph五节点工作流(规划、检索、撰写、核验、导出);4)引用核验:逐句回查原文页码,核验不通过的句子重写或剔除;5)报告预览与Word导出;6)带引用的问
610Python人工智能
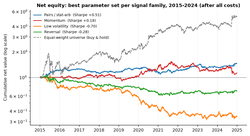
系统输入股票池与日期区间,自动完成取数、信号构建、回测与统计验证,输出每个参数组合的净值、年化收益、夏普、换手率、成本与显著性指标。①信号层:内置动量、反转、低波动、高相关价差配对四类信号族,参数网格显式枚举,枚举数直接作为多重检验的试验次数;②回测层:按A股真实摩擦撮合,覆盖T+1执行口径、主板/
1210C++金融
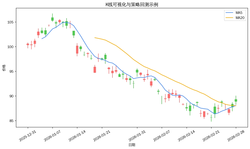
支持自动拉取A股历史行情数据,绘制K线、均线等指标图表;内置策略回测模块,自动计算收益、最大回撤、胜率等指标;参数可自定义,方便快速迭代对比不同交易逻辑。
580C++金融
Vectaix-Finance产品系统
Vectaix-Finance是一个多因子选股模型,覆盖A股、港股与美股。功能模块包括:1、多因子构建与处理,为股票打分提供可比较的因子输入;2、LightGBM集成建模,用集成模型学习因子与收益的关系;3、walk-forward训练,按时间滚动训练以减少未来信息干扰;4、股票排序与组合回测,按模
740Python金融
支持TBQuant、MQL5双平台策略开发。内置大周期均线趋势过滤、ADX震荡识别、ATR动态止损止盈、盈亏比锁定、连亏冷却、权益熔断风控;可长周期回测,剔除未来函数,能够针对玻璃、豆粕、白银、黄金等品种单独调参,交付源码、回测报告与部署说明。
810C++云计算
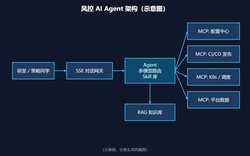
1、MCP工具层:把Apollo配置、CI/CD、Kubernetes发布、任务调度、平台数据封装成5个MCPServer、80+工具,开发工具和线上Agent共用。2、人工审批闭环:写操作只开放「提案」工具,人工批准后由平台代执行,全程写操作审计,Agent不能直接改生产数据。3、编码Agent接
740Python人工智能
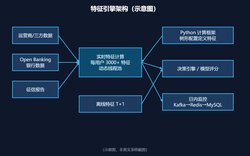
1、实时特征计算:每个用户3000+特征实时计算,接入多数据源与动态线程池,支持实时、离线(T+1)和离线+实时组合三种模式。2、Python计算框架:用树形配置文件定义数据接口和调度关系,方便机器学习同学自助开发和自测特征。3、特征管理平台:特征目录(37个字段的契约API)、草稿/待审/驳回/停
790Java人工智能
1.多源数据接入:自动连接业务数据库,定时抓取每日业务流水数据。2.自动化清洗引擎:利用Pandas对原始数据进行去重、缺失值填补、异常值剔除。3.多维度报表生成:按天/周/月自动聚合多维度指标,并生成结构化数据表。4.异常预警:一旦监控到数据指标大幅波动,自动触发预警提示。
1270Python企业服务
1.数据自动化抓取:支持断点续传与哈希校验,接入多源API抓取沪深300成分股历史日线。2.严格因果验证:代码层级封死数据泄露通道,仅使用T-1及之前数据,避免未来函数。3.横截面因子计算:计算RankIC及收益率,按TOP10%等权轮动。4.数据可视化:输出因子时间序列与组合净值图表,自动生成报告
1250Python金融
风控模型产品系统
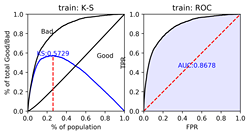
1.风控指标批量计算:IV、KS、PSI、逾期账龄、迁徙率、客户风险分层统计2.轻量评分卡项目:特征筛选、离散分箱、逻辑回归训练、效果评估、评分转换3.数据集预处理:缺失值填充、异常值清洗、样本筛选、数据合并
670Python金融
系统包含六大功能模块:①现货价格采集:通过Wind数据接口自动更新40余个商品品种的现货基准价,支持多机数据同步;②跨期价差监控:实时计算同一品种近月/远月合约价差,跟踪价差偏离区间;③套利信号引擎:价差突破阈值自动触发开仓信号,回归后触发平仓信号;④双腿同步下单执行:近远月合约同时报单,内置涨跌停
1590Python金融
1.数据管道:交易所历史小时K线和资金费率数据采集、清洗、落库,聚合成日线。2.信号模块:9条来自学术文献的规则(20/50/100/200日均线、多周期动量、20日突破)打分。3.仓位模块:按目标波动率缩放仓位,只做多与多空混合;差额超过权益10%才调仓,减少交易成本。4.回测引擎:按次日开盘执行
1610Python金融
1.数据采集:多源实时气象观测、官方报告页面解析、雷达和降雨信息;订单簿WebSocket实时订阅。2.预测与授权:预测下一次官方报告温度,判断哪些区间已不可能(前沿判定),按公平价上限决定是否下单,另有低价"捡漏"分支。3.执行与仓位:报价、下单、成交回报对账,仓位从开仓到止盈或截止前退出的完整生
1060Python金融
核心能力数据层-Baostock(主力,免费无token):K线+基本面季报+申万行业分类-AKShare(辅助):北向资金、龙虎榜-兼容pandas2.2、Numba加速A股规则全覆盖—T+1锁仓、整手100股、涨跌停(主板±10%/创业科创±20%/ST±5%/北交±30%)、印花税/佣金/过户
1171Python金融
当前共93个项目more
×
寻找源码
源码描述
联系方式
提交