首页
程序员
解决方案
招聘用人
云端工作
自由工作、远程工作
企业 Agent
飞书企微接 AI,一句话查各部门情况
项目研发
需求梳理
规划落地您的想法
整包开发
一站式软件开发
作品
发布需求
开发者入驻
APP
登录
/
注册
技术
全部
Python
Java
PHP
C
C++
Android
iOS
Shell
Go
Rust
Ruby
Kotlin
Swift
Node.js
Unity3D
Object-c
Dart
Solidity
TypeScript
Perl
更多
行业
全部
人工智能
区块链
工业互联网
企业服务
金融
智能硬件
云计算
游戏
电商
开发工具
项目任务
物联网
教育校园
内容平台
机器深度学习
生活旅游
政务
音视频多媒体
医疗健康
汽车
机器人
社交
物流仓储
低代码
脚本插件
能源
网络安全
VR/AR
科学研究
边缘计算
自动驾驶
量子计算
更多
其他
类型
全部
全部
语言框架
开源项目
产品系统
源文件源码
系统
Linux
全部
Web
Android应用
iOS应用
小程序轻应用
Windows
MacOS
HarmonyOS应用
Linux
iPadOS
H5
车载应用
电视应用
Web3
算法模型
嵌入式硬件
LaunchBox
Vibe Coding
全部
C++
C++是一门由Bjarne Stroustrup于1980年代在贝尔实验室开发的通用编程语言,其设计初衷是“带类的C”,即在C语言的基础上增加了面向对象编程等特性。它完美继承了C语言的高效性和底层控制能力(如指针和内存直接操作),同时引入了类、封装、继承、多态等面向对象机制,以及模板、泛型编程、异常处理、标准模板库(STL)等现代特性,使其成为一个兼具高性能和高抽象层次的多范式语言。C++以其极高的执行效率和灵活性著称,既可用于开发操作系统、游戏引擎、嵌入式系统、高频交易等对性能极度敏感的底层系统,也能构建大型复杂的桌面应用和服务器软件。然而,这种强大和自由也带来了显著的复杂性,学习曲线陡峭,需要程序员手动管理内存并深入理解语言细节。尽管面临现代语言(如Rust、Go)的挑战,但凭借其成熟的生态、庞大的代码遗产和持续的标准化演进(C++11/14/17/20),C++至今仍是系统级开发和高性能计算领域不可或缺的基石语言。
TinyTrader
开源项目
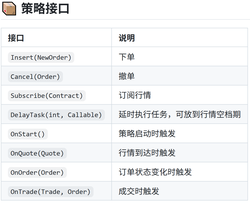
TinyTrader是一个直连CTP的交易引擎,使用C++20编写,同时提供Python接口。支持单账户、单策略的期货与期权交易。设计理念为:极简————无需了解柜台接口,填上账号,一行代码即可将策略接入实盘。轻量————核心代码不到1000行。快速————无锁,微秒级响应,Tick-to-Orde
16
0
C++
金融
U版集中交易系统
产品系统
证券行业核心交易系统:面向券商、基金及机构投资者的资产管理与交易平台,支持日间委托、实时成交、日终自动化清算等全链路业务流程;高性能架构设计:基于Linux环境构建高并发低延迟系统,采用C++开发交易引擎,接口响应迅速;分布式数据管理:通过Oracle与DB2设计混合存储方案,支撑TB级交易数据处理
39
0
C++
金融
被封数据源打通:接口逆向与采集管线
产品系统
【40%】我负责的任务与技术栈由我独立完成:请求头消融实验设计与执行、前端源码分析与端点还原、采集脚本与调度、数据清洗与出表。技术栈:Python(requests/异步采集)、HTTP协议分析、前端JS逆向、DuckDB/CSV输出。成果:目标接口从「全部403」变为「稳定200」,采集成本从「无
63
1
C++
金融
实时行情数据采集与可视化监控终端
产品系统
Vibe Coding
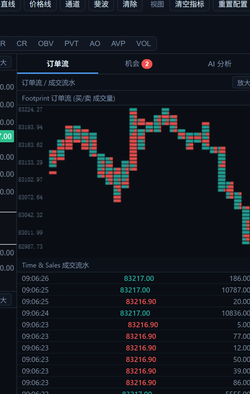
实时数据接入:通过WebSocket接入多个数据源,亚秒级推送,支持断线自动重连与增量补齐。数据聚合与存储:多源数据统一归一化后落库,支持历史回溯与增量更新。.可视化界面:K线/分时图表、自定义画线工具(画线结果持久化保存)、多品种切换。.机会检测:按预设条件实时扫描,命中即时提示。.AI分析面板:
61
0
C++
工业互联网
MT4/MT5 EA策略、指标与加密发布工具
产品系统
系统覆盖EA策略开发、技术指标开发、参数配置、回测辅助、结果分析和安全发布等功能。开发人员可以根据交易规则编写MT4/MT5专家顾问程序,设置交易条件、仓位管理、止盈止损、过滤条件和运行参数;也可以开发自定义技术指标,用于趋势识别、信号提示和图表分析。工具支持策略文件整理、编译产物管理、测试版本生成
93
0
C++
开发工具
量化交易系统
产品系统
1、交易接口对接比如CTP以及各个数字货币交易所接口对接统一;2、行情数据中台比如逐笔成交以及orderbook、bookticker等数据的收集以及统一下发;3、策略的具体实现包括套利多因子以及高频做市预测等策略的代码实现;4、仓位管理、风控管理以及策略管理等实际的实盘策略管理
71
0
C++
金融
股票量化交易系统
产品系统
Vibe Coding
一个A股量化交易桌面工作站,按使用流程分为八大功能板块:1.行情数据中枢全市场数据采集:A股日线、5分钟线、资金流、板块聚合数据,多数据源接入(证券宝/东财/掘金等),增量自动更新(4个scheduler后台管线)数据清洗引擎:可视化清洗规则配置(去停牌日、异常值、复权对齐)数据集管理:训练/回测数
344
0
C++
金融
商品期货AI量化交易系统 — 核心开发者/量化研究员
产品系统
面向国内商品期货市场的量化交易系统,覆盖多品种多策略,个人独立完成从市场机制研究、策略开发、回测验证到实盘部署的完整闭环。系统核心是自研的回测审计门禁:通过无前视引擎(收盘确认、次根执行,计入滑点手续费)、训练/验证样本外切分,以及原创的成交时点敏感度测试(价格序列位移重跑,自动识别信号与成交同根的
249
0
C++
金融
量化因子验证工具箱(factor-validator)
开源项目
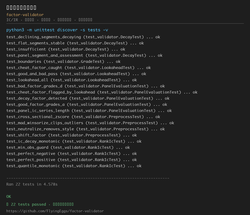
IC/IR计算与显著性检验,判断因子预测能力•分层回测:验证因子分组收益的单调性•滚动窗口衰减检验:判断因子是否随时间是衰减•数据预处理规范:MAD去极值、z-score标准化•时间对齐保护(shift(1)):从机制上杜绝未来函数与数据泄露•基于pandas/numpy,内置22个单元测试和合成数
150
0
C++
金融
回测与实盘偏差审计工具(backtest-live-audit)
开源项目
•将回测交易记录与实盘交易记录逐笔对齐•按品种、方向、时间段定位回测与实盘偏差来源(数据差异、执行差异、滑点)•输出结构化审计报告,把"回测赚钱实盘亏"变成可定位的事实•零依赖,内置合成数据示例和18个单元测试
116
0
C++
金融
回测黄金回归测试框架(golden-regression)
开源项目
Vibe Coding
•对固定历史数据回测,生成结果快照作为基线•代码重构/升级后自动重跑回测,与基线逐项对比•输出差异报告,定位哪次改动导致回测结果漂移•纯Python零依赖,命令行一键使用,内置合成数据示例和15个单元测试
174
0
C++
金融
随心量化
产品系统
Vibe Coding
1、策略对话:通过自然语言对话方式与AI对话,AI可以理解用户的意图,也可以给出意见,AI辅助完成交易策略。2、模拟回测:高仿真模拟交易所,批量自动化回测交易策略3、模拟仿真:已验证的交易策略,部署到容器,自动接受实时行情,自动交易,可对接真实交易所3、辅助功能:登录、注册、短信验证、邮件验证、回测
108
0
C++
金融
企业级任意精度大数运算库
产品系统
核心算法实现:完整实现了模拟竖式除法逻辑,支持任意长度的整数及小数运算,解决了传统浮点数精度丢失问题高扩展性架构:采用模块化设计,运算符重载机制完善。虽然目前专注于除法优化,但预留了标准的接口,开发者可在此基础上极低成本的扩展加减乘、取模及幂运算功能性能优化:针对长除法进行了逻辑剪枝与内存管理优化,
136
0
C++
金融
证券平台 CS2.0(量化交易系统)
产品系统
量化交易证券平台,整体架构分三层:【前端层】-CS量化交易客户端,提供交易员操作界面。-用户策略API,供量化策略接入。【业务层】-gate网关:统一接入入口。-coms统一订单/资金/持仓/风控管理:核心交易业务模块。-query查询模块:提供各类交易数据查询。-ogs柜台接入网关:对接证券柜台与
145
0
C++
金融
FICC 因子平台与策略引擎
产品系统
包含因子平台与策略引擎两大部分:【因子平台】-为交易员生成各类因子指标,支持基于因子设计交易策略。-解析因子公式与配置,订阅行情,实时计算并输出因子值。-支持因子间依赖关系管理与原子变量拆分。-支持多节点部署,横向扩展计算算力。【策略引擎】-支持多种FICC金融衍生品的Python策略运行。-以行情
100
0
C++
金融
Drone 期货做市交易系统
产品系统
期货做市交易系统,主要功能模块包括:1.行情分发:实时接收交易所及第三方数据源行情,经采集、过滤后推送给客户端与策略层,支撑交易员的行情订阅与决策。2.策略执行:策略引擎网关在客户端与策略引擎之间透传消息,维护ETF合约、ETF成份股、合约、订单、持仓、交易账号、成交等查询数据,为策略层提供统一的查
86
0
C++
金融
高频交易机器人
产品系统
系统支持多类策略配置方式,包括专业参数模式和新手滑块模式。用户可根据不同指标调整策略行为,查看执行状态、风险提示和数据参考;系统会结合实时数据、账户状态与情绪值生成执行参考,降低新手用户的配置门槛。
109
0
C++
金融
量化打板自动化系统:C++ 打板软件,华鑫奇点API开发,华锐极速API,自动选股
产品系统
痛点1:手动打板总慢半拍,排板排不上。我的解决方案:对接华鑫奇点极速API,实现微秒级报单,比普通散户交易软件快数个数量级,大幅提高涨停板抢筹的排板优先级。痛点2:量化策略回测很漂亮,一上实盘就变形。我的解决方案:提供完整的实盘延迟调优服务(网络优化、数据解码加速),确保实盘成交价接近回测理论价,减
207
0
C++
金融
信用卡核心系统
产品系统
具有的功能模块有:1、实时交易授权模块;2、账户与额度管理模块;3、清算与记账模块;4、风控反欺诈模块;5、产品与参数配置模块;6、渠道接入交换模块;7、分期业务管理模块;8、账单与还款管理模块;9、监控报表与日志管理模块。其中,实时交易授权模块,该模块是系统核心核心能力,负责信用卡全场景交易的实时
155
0
C++
金融
微型股票量化分析系统
产品系统
数据抓取(DataIngestion):高性能对接国内A股环境下的Level1/2核心数据流。实现高吞吐、低延迟的网络I/O与原始协议解析,提供稳定、高效的数据获取服务。数据清洗(DataCleaning):针对海量逐笔交易数据、成交额及标准OHLCV、换手率数据,设计高吞吐的流式清洗与实时落盘管线
152
0
C++
金融
当前共33个项目
登录查看更多
登录
登录后即可上传、下载作品
分类
Web3
Fortran
Ada
Torch
医疗健康
Android应用
Hadoop
MVVM
Angular
Laya
×
寻找源码
源码描述
联系方式
提交
重点城市程序员兼职推荐
北京程序员兼职
上海程序员兼职
深圳程序员兼职
广州程序员兼职
杭州程序员兼职
成都程序员兼职
南京程序员兼职
武汉程序员兼职
西安程序员兼职
重庆程序员兼职
郑州程序员兼职
长沙程序员兼职
苏州程序员兼职
合肥程序员兼职
厦门程序员兼职
济南 程序员兼职
青岛程序员兼职
天津程序员兼职
大连程序员兼职
福州程序员兼职
石家庄程序员兼职
沈阳程序员兼职
太原程序员兼职
无锡程序员兼职
南昌程序员兼职
哈尔滨程序员兼职
南宁程序员兼职
珠海程序员兼职
宁波程序员兼职
昆明程序员兼职
东莞程序员兼职
贵阳程序员兼职
美国程序员兼职
长春程序员兼职
温州程序员兼职
佛山程序员兼职
常州程序员兼职
呼和浩特程序员兼职
兰州程序员兼职
乌鲁木齐程序员兼职
中山程序员兼职
海口程序员兼职
洛阳程序员兼职
更多
重点岗位程序员兼职推荐
C++兼职
Rust兼职
小程序兼职
cocos2d-x兼职
Unity3D兼职
DBA兼职
运维兼职
测试兼职
Go兼职
UE设计师兼职
全栈兼职
技术创始人兼职
CTO兼职
架构师兼职
产品经理兼职
PHP兼职
Java兼职
C兼职
C#兼职
Python兼职
Ruby兼职
Node.js兼职
项目经理兼职
Android兼职
iOS兼职
前端兼职
UI设计师兼职
原画师兼职
嵌入式兼职
Vibe Coding兼职
fde兼职
HarmonyOS兼职
区块链兼职
人工智能兼职
硬件开发兼职
移动其他兼职
更多